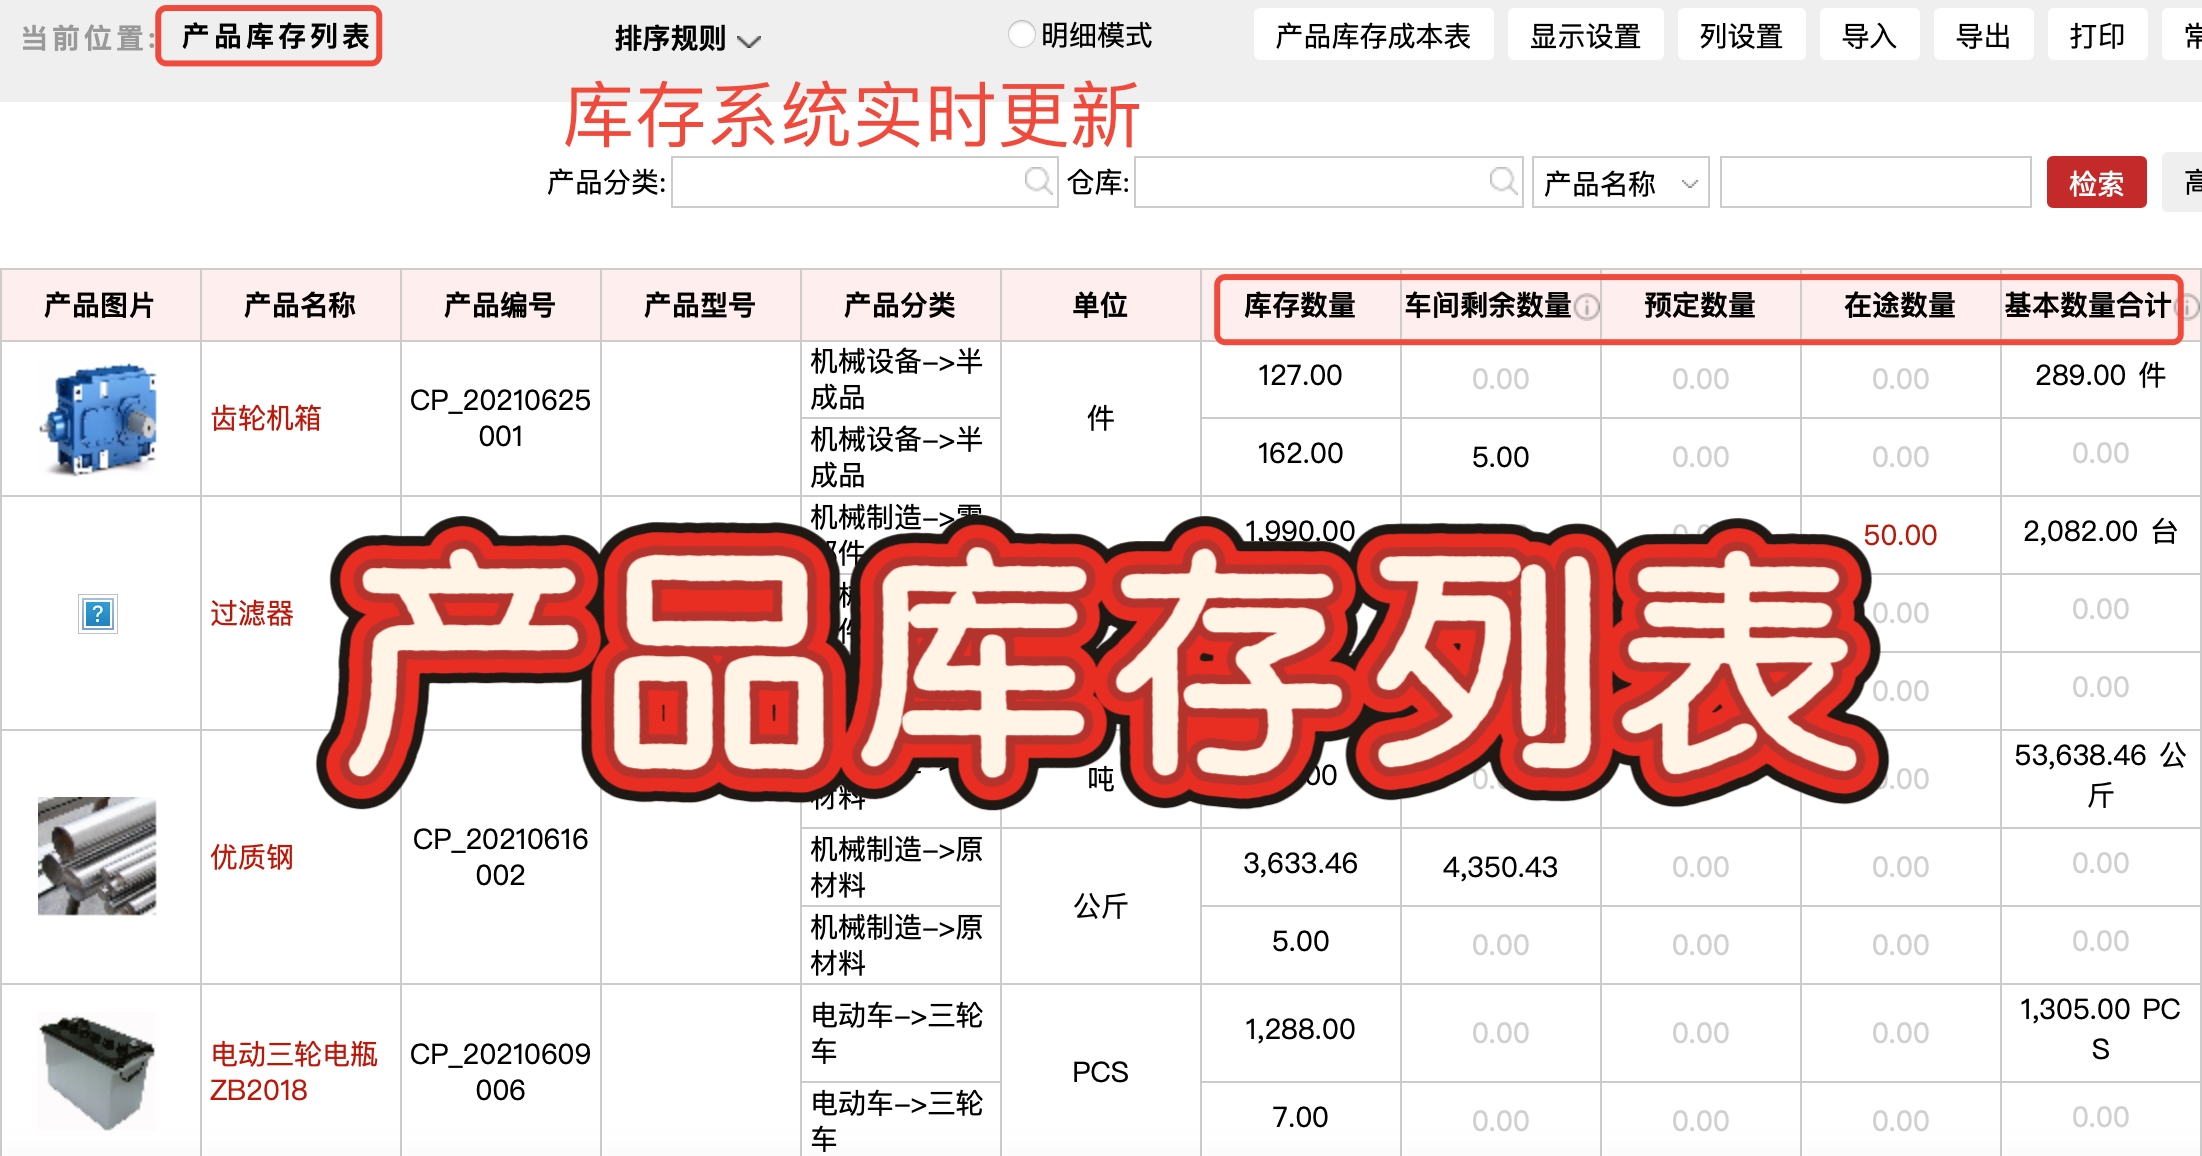
问:ERP 成品退库转零部件:成本核算方法是什么?请结合企业实际情景,说明在不同成本核算策略下的处理要点、必要的系统设置以及异常情况的处理。
智邦国际汽车零部件行业一体化ERP:在成品退库转零部件的成本核算中,常见的做法是按两种成本模式执行:标准成本法和实际成本法。标准成本法下,系统按成品的标准成本出库并生成拆解明细,将拆解出的零部件按其标准成本入库,同时对产生的差异以成本差异科目记入,通常适用于量产、成本波动较小的场景;实际成本法下,系统按成品的实际成本冲减库存,并以零部件的实际成本入库,如拆解过程中产生的额外费用一并核算,差异直接反映在成本科目中,更真实地反映当期成本。实施时需在ERP中完成以下要点:建立并维护与拆解相关的BOM及拆解规则,配置成品退库到零部件的转化流程与成本核算方法的切换条件,设计相应的凭证模板与成本差异分录,以及确保退库单、拆解单与出入库单的对账一致。最终影响包括存货成本、制造费用分摊、成本中心的成本分配和利润水平,另外还需关注可回收零部件的可用性判定、报废/再加工策略以及相关的合规与内控要求。