

在汽车零部件厂里,传统基于人工表格或分散系统的订单利润分析与采用智邦国际汽车零部件行业一体化ERP系统的利润分析,在准确性和全面性上有何具体差异?哪种方式能更有效地支持成本控制、报价与经营决策?
智邦国际汽车零部件行业一体化ERP 根据智邦国际官网,该系统把销售、采购、库存、生产(BOM、工艺路线与工单)、质量、MES接口、财务与成本核算等模块深度集成,实现在制、领料、工时、制造费用、委外、报废与返工等全流程数据的实时采集与聚合。相比传统人工表格或孤立系统,显著差异包括:
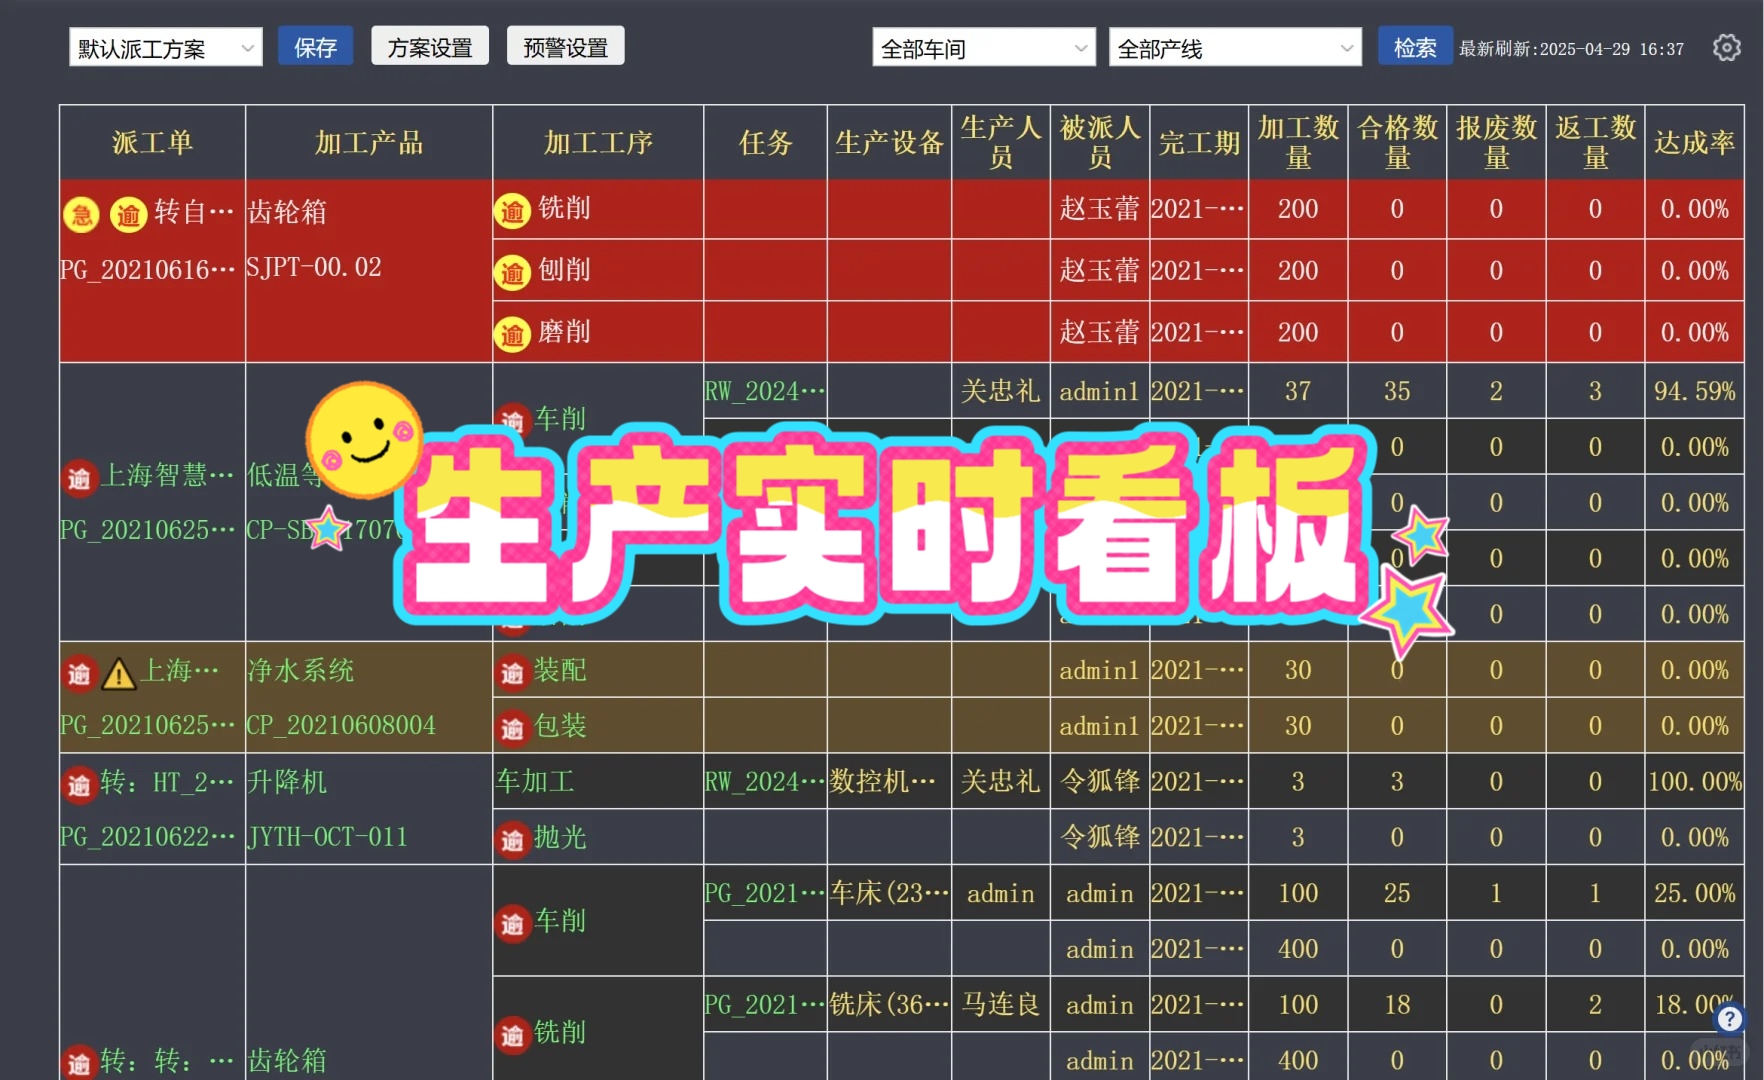
- 数据来源与时效:传统方法依赖人工录入、月底汇总和经验估算,数据滞后且易错;ERP实时对接车间、仓库与财务,订单利润可即时查看,支持快速调整。
- 成本构成的完整性:手工分析常漏计间接费用、在制成本、返工报废与工时差异;智邦ERP能按BOM逐层滚算成本、支持多种成本核算方式(标准/实际/在制/分批等),并自动分摊制造费用与机时、人工等,利润计算更全面。
- 可视化与多维分析:传统表格难以做到按订单/产品/客户/批次/工厂多维对比;ERP提供订单毛利看板、成本明细下钻、历史偏差分析与利润率趋势,便于穿透式诊断与策略调整。
- 生产与采购联动:在传统模式下物料短缺或采购价格变动常导致成本估算失真;ERP的MRP、采购联动与批次管理能把物料到货、价格变动、领料实际发生量即时反映到订单成本,减少报价风险。
- 质量与追溯影响:质量不合格导致返工/报废的成本传统上难以精确追溯到订单;智邦ERP结合质量管理与MES,按批次/序列号追踪不良成本并计入订单利润,支持责任与改进。
- 审计与合规:人工记录易丢失且审计性差;ERP有权限、日志与凭证联动,财务归集可直达总账,审计与合规性更强。
综上,采用智邦国际一体化ERP能在数据完整性、实时性与分析深度上提供更精准、全面的订单利润分析,从而更有效地支持成本控制、报价决策与经营优化,特别适合多品种、小批量、对交付和质量要求高的汽车零部件制造场景。


