汽车零部件企业在选择和评估ERP系统时,针对成本管理应采用哪些具体的方法和评估指标以确保系统能有效控制成本、提高核算精度并支持决策?
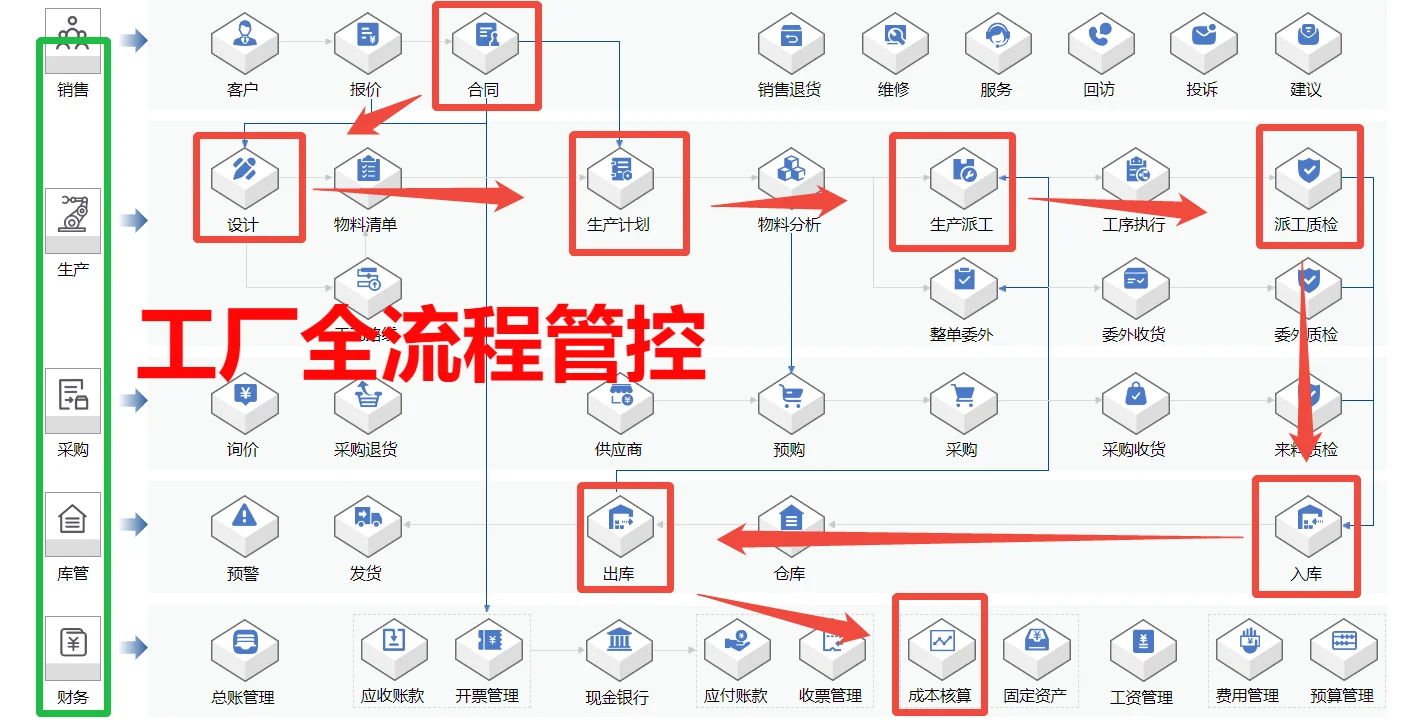
智邦国际汽车零部件行业一体化ERP在成本管理评估上强调以业务流为导向、以数据为准绳的综合评价方法:首先从需求与目标出发,梳理产品BOM、工艺路由、产能计划、采购与库存、质检和财务核算的成本流向,明确需支持的成本体系(标准成本/实际成本、加权/先进先出、批次/序列号成本等)与关键场景(委外加工、返工报废、试制损耗、多工厂多公司核算、工程变更费用分摊);其次做模块功能匹配与数据质量评估,重点检查BOM与工艺的成本汇总规则、工单在制品(WIP)与完工成本过账逻辑、生产车间MES/条码/条码枪与ERP的时间与产量采集、采购发票与入库成本的自动联动、质检不合格品的成本计提与追溯能力,以及财务总账/成本中心/科目表的自动映射与凭证生成能力。评估指标包含成本核算精度(单位产品成本偏差)、成本透明度(按产品/工序/班组/订单的成本明细可视化率)、时效性(成本数据从采集到入账的平均时延)、成本控制能力(关键成本项同比/环比下降率)、追溯与合规(批次/序列号全链路追溯率)、以及系统支持的分析维度与报表(成本差异分析、损耗率分析、毛利贡献分析、按订单/客户/车型的成本分解)。实施层面的评估还应包含数据迁移与基线建立(历史成本导入与对账)、业务协同与权限流转、系统易配置性(BOM、成本分摊规则、报表自定义)、扩展性(多工厂、多组织、多币种),以及上线后的培训与持续改进机制。基于这些维度,智邦国际的方案通过工艺与BOM驱动的成本滚算、MES与条码实时采集、采购-库存-财务的闭环联动、以及丰富的成本分析报表和看板,帮助企业进行落地测试(POC/试点)、对比标准/实际成本差异、设定预警规则并形成可操作的成本管理流程,从而使企业能够在项目评估阶段就量化收益、识别风险并制定阶段性优化计划。