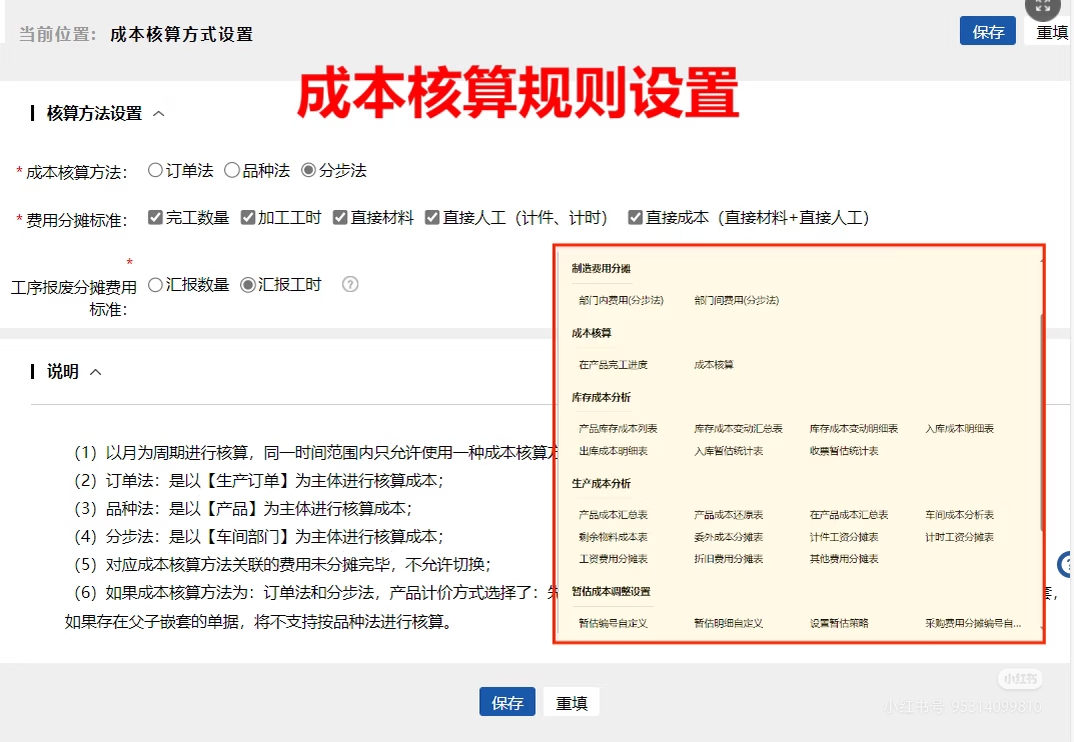
汽车零部件品种法成本核算:ERP系统如何按产品编号归集材料与人工成本?请结合实际业务场景,简要说明在ERP中实现按产品编号归集材料成本与人工成本的核心原理、关键数据源以及落地步骤。
智邦国际汽车零部件行业一体化ERP通过以产品编号为成本对象,将材料成本、人工成本及制造费用按BOM、工艺路线和工时数据进行精准归集。具体而言,材料成本来自物料凭证、出入库与BOM的对应关系,按产品编号在物料清单、领用单与结算单之间实现动态核算;人工成本则依据工艺路线中的工序、工时和工位、工人薪资数据进行分摊,结合工时记账与作业成本中心实现分配。系统提供标准成本与实际成本对比、以及多维度成本追踪,确保材料、人工、制造费用等成本要素可按产品编号在成本明细、毛利分析和成本中心报表中归集与分析;在分摊规则层面,支持直接计入、分摊至生产线以及基于活动的成本分配等多种方式,以实现真正的品种法成本核算灵活性。实施层面,需建立统一的产品编码、完整的BOM与工艺路线、准确的工时数据与成本要素体系,然后通过数据清洗、系统模型配置、试运行与上线等步骤,将按产品编号的成本归集落地,上线后通过报表看板、趋势分析与异常告警持续优化。