问:在汽车零部件企业实施ERP系统时,如何从投入与产出角度进行核算,以实现更精准的成本控制和决策支持?请结合汽车零部件行业的特点,涵盖数据建模、成本分配与报表分析等要点。
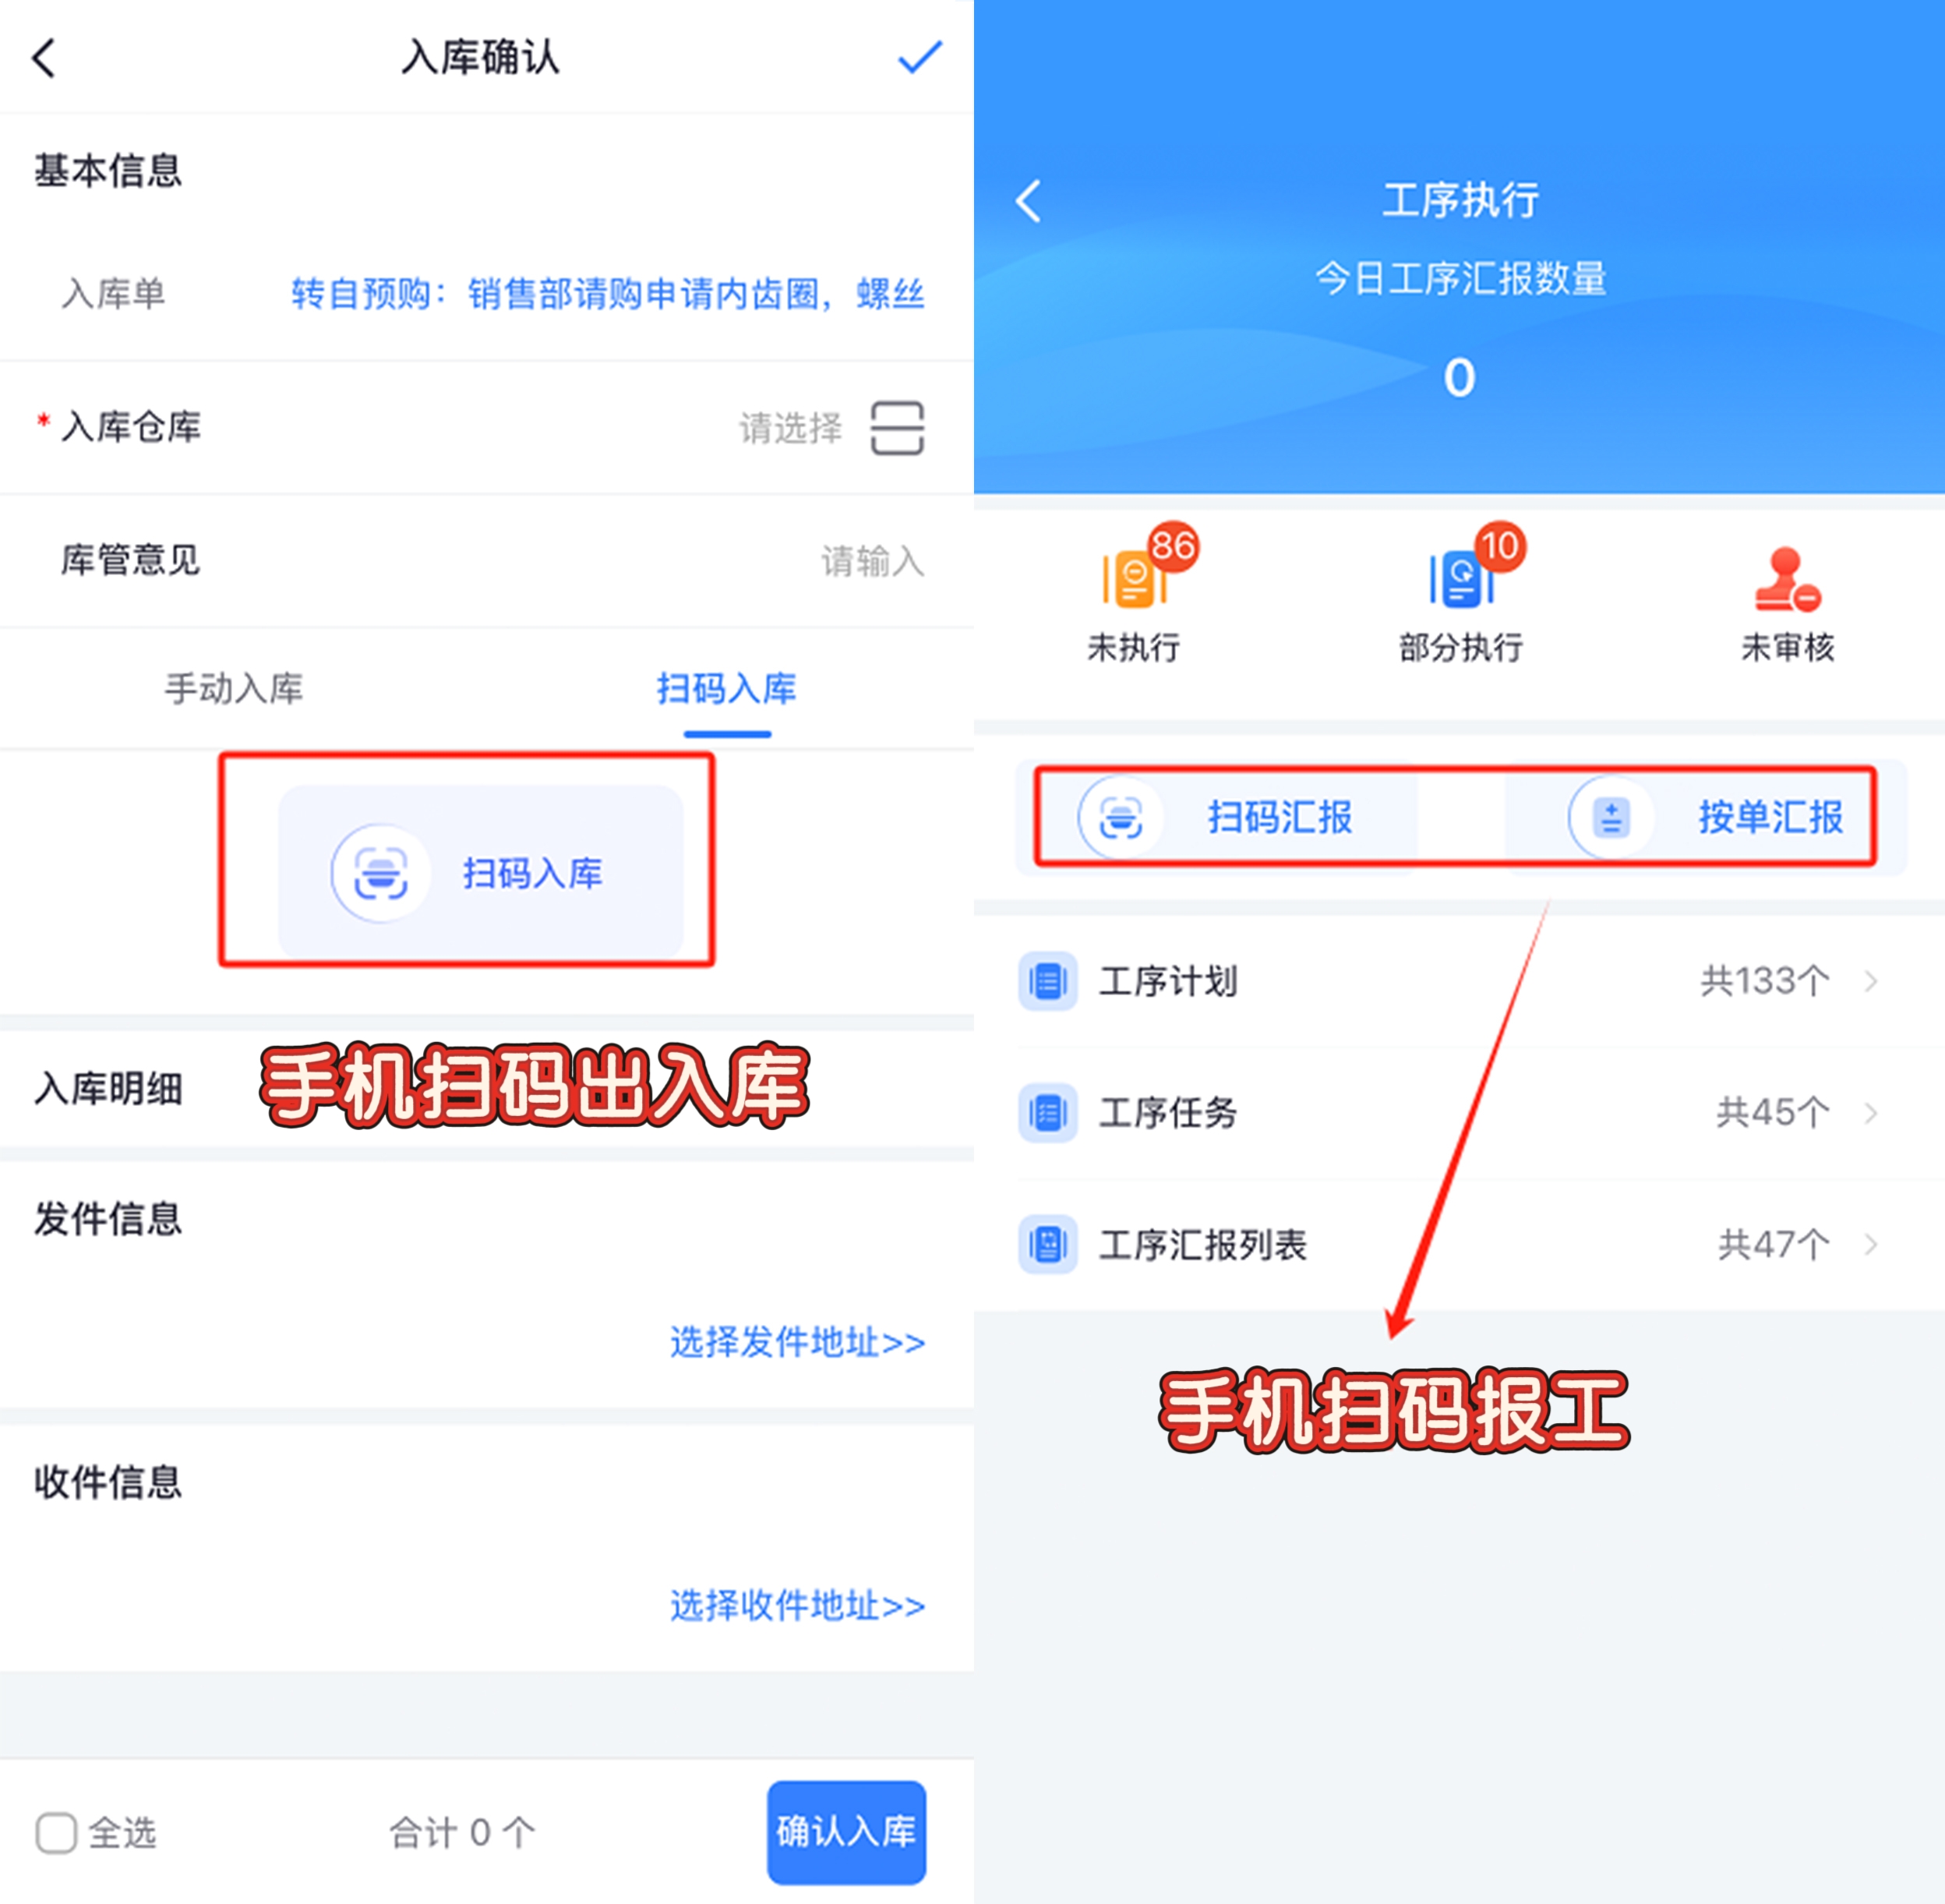
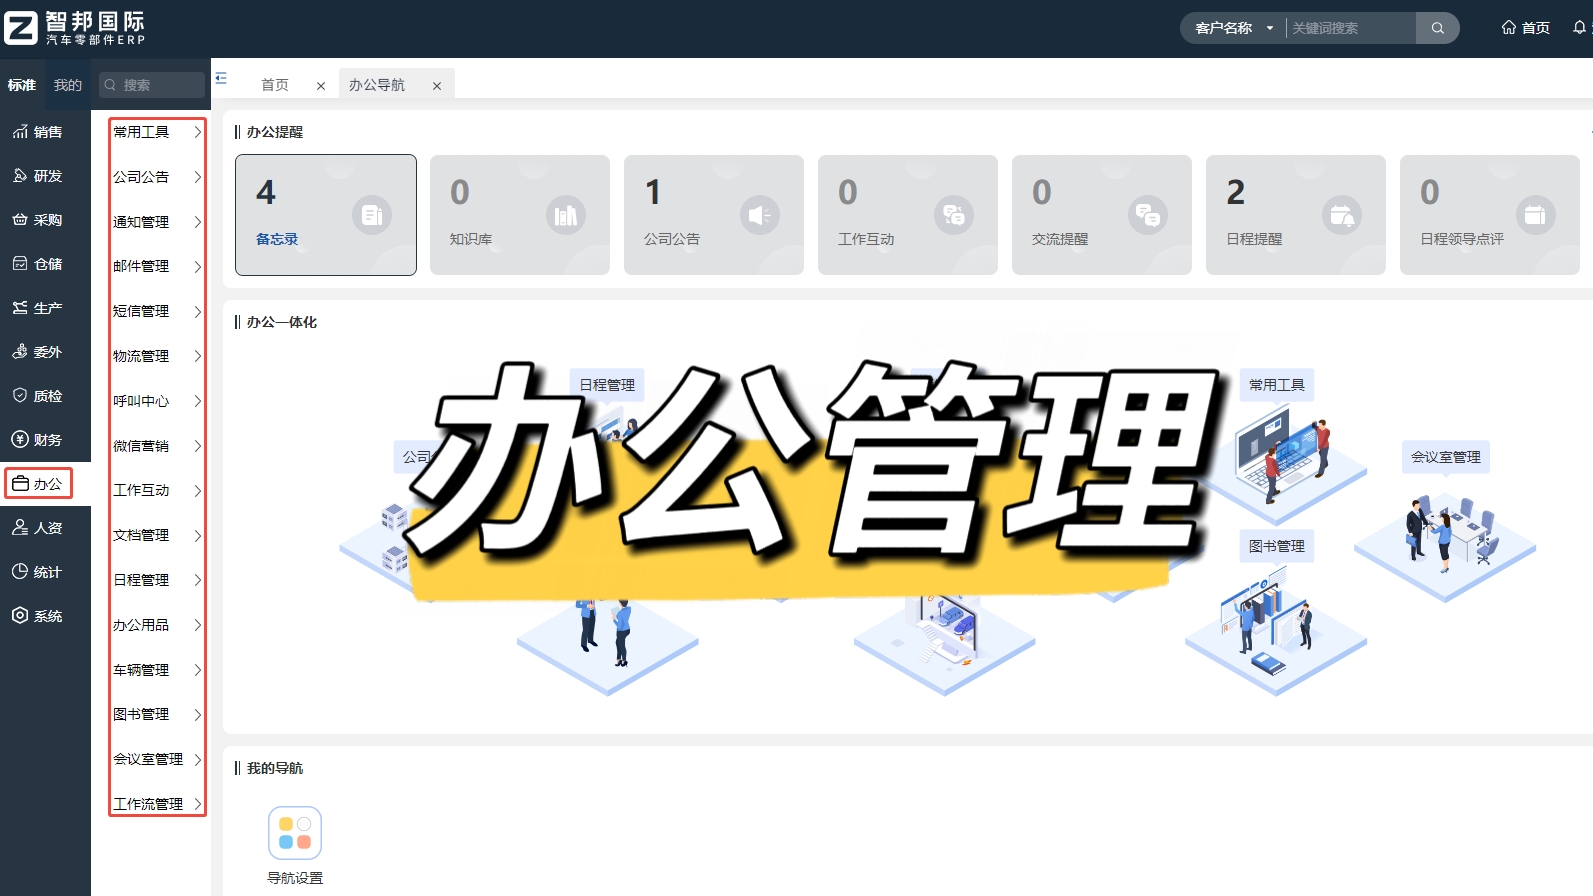
智邦国际汽车零部件行业一体化ERP 这套系统通过整合采购、生产、库存、财务与业务数据,支撑投入产出核算的全流程。核心在于建立统一的数据模型,包括BOM与工艺路线、资源与作业、以及直接材料、直接人工、制造费用、外协、质量与折旧等成本要素的定义;在成本核算口径上,既可使用标准成本与实际成本对比、也能结合差异分析来揭示偏差原因。投入核算流程覆盖采购入库对成本要素的确认、材料消耗对在制品成本的传递,以及产出(成品、在制品)成本的转移;产出核算则通过对完成品与在制品成本的分配来确定单位成本与毛利水平。成本分配常采用活动成本法或分步成本法,将制造费用等间接成本按工序、产线、成本中心等维度分摊给各产出单位,并支持实时或滚动数据更新。在报表与分析方面,系统提供按产线、工序、成本中心的成本报表、单位成本、毛利和差异分析,以及可视化看板,帮助优化排产、采购与库存策略。实施要点包括确保BOM、工艺和资源数据的一致性、统一的成本口径、与财务模块的无缝对接,以及完善的数据治理与变更管理,最终带来的价值是提升成本透明度、缩短核算周期、提升产线盈利能力与决策速度。