问:在 ERP 系统中,零散零部件的成本归集为什么重要?它与总成本核算的关系如何?
答:智邦国际汽车零部件行业一体化ERP 将成本归集作为制造成本管理的核心能力。系统通过成本要素(如直接材料、直接人工、制造费用)、成本对象(生产订单、工单、工艺路线、产品型号)与成本中心相结合,完成对零散零部件的成本归集与分配。支持按 BOM、按工序与作业流程进行成本分摊,提供按产量、工时、直接人工等多维度的分配规则,并可实现跨工厂、跨仓库的成本对比与差异分析。
问:在实际操作中,如何设置成本归集的分配规则以确保准确性?
答:智邦国际汽车零部件行业一体化ERP 提供可配置的分配规则引擎,允许在不同阶段设定直接成本与制造费用的归集权重。通过对制造费用进行活动基成本法(ABC)或传统的按比例分配,结合工序耗时、设备产能、工时、产量等数据,自动将间接成本分摊至各成本对象。系统还支持在同一生产订单内对不同零部件使用不同的分配模板,确保同一批次的零散件也能获取合理的成本归集。
问:零散零件的成本归集在多件件时如何与库存管理、采购成本进行联动?
答:智邦国际汽车零部件行业一体化ERP 将成本归集与采购、库存、生产紧密联动。采购成本在入库时就按实际采购价与采购批次记账,库存出入库通过精确的成本分配规则归集到相应的成本对象,生产环节通过工单、工序的实际耗用量自动更新成本。系统还能在ERP 端提供采购成本变化、在制品成本与成品成本的动态对比,帮助企业及时发现价格波动对成本结构的影响。
问:对零散零部件等多品类场景,哪些报表和分析能帮助管理者理解成本归集结果?
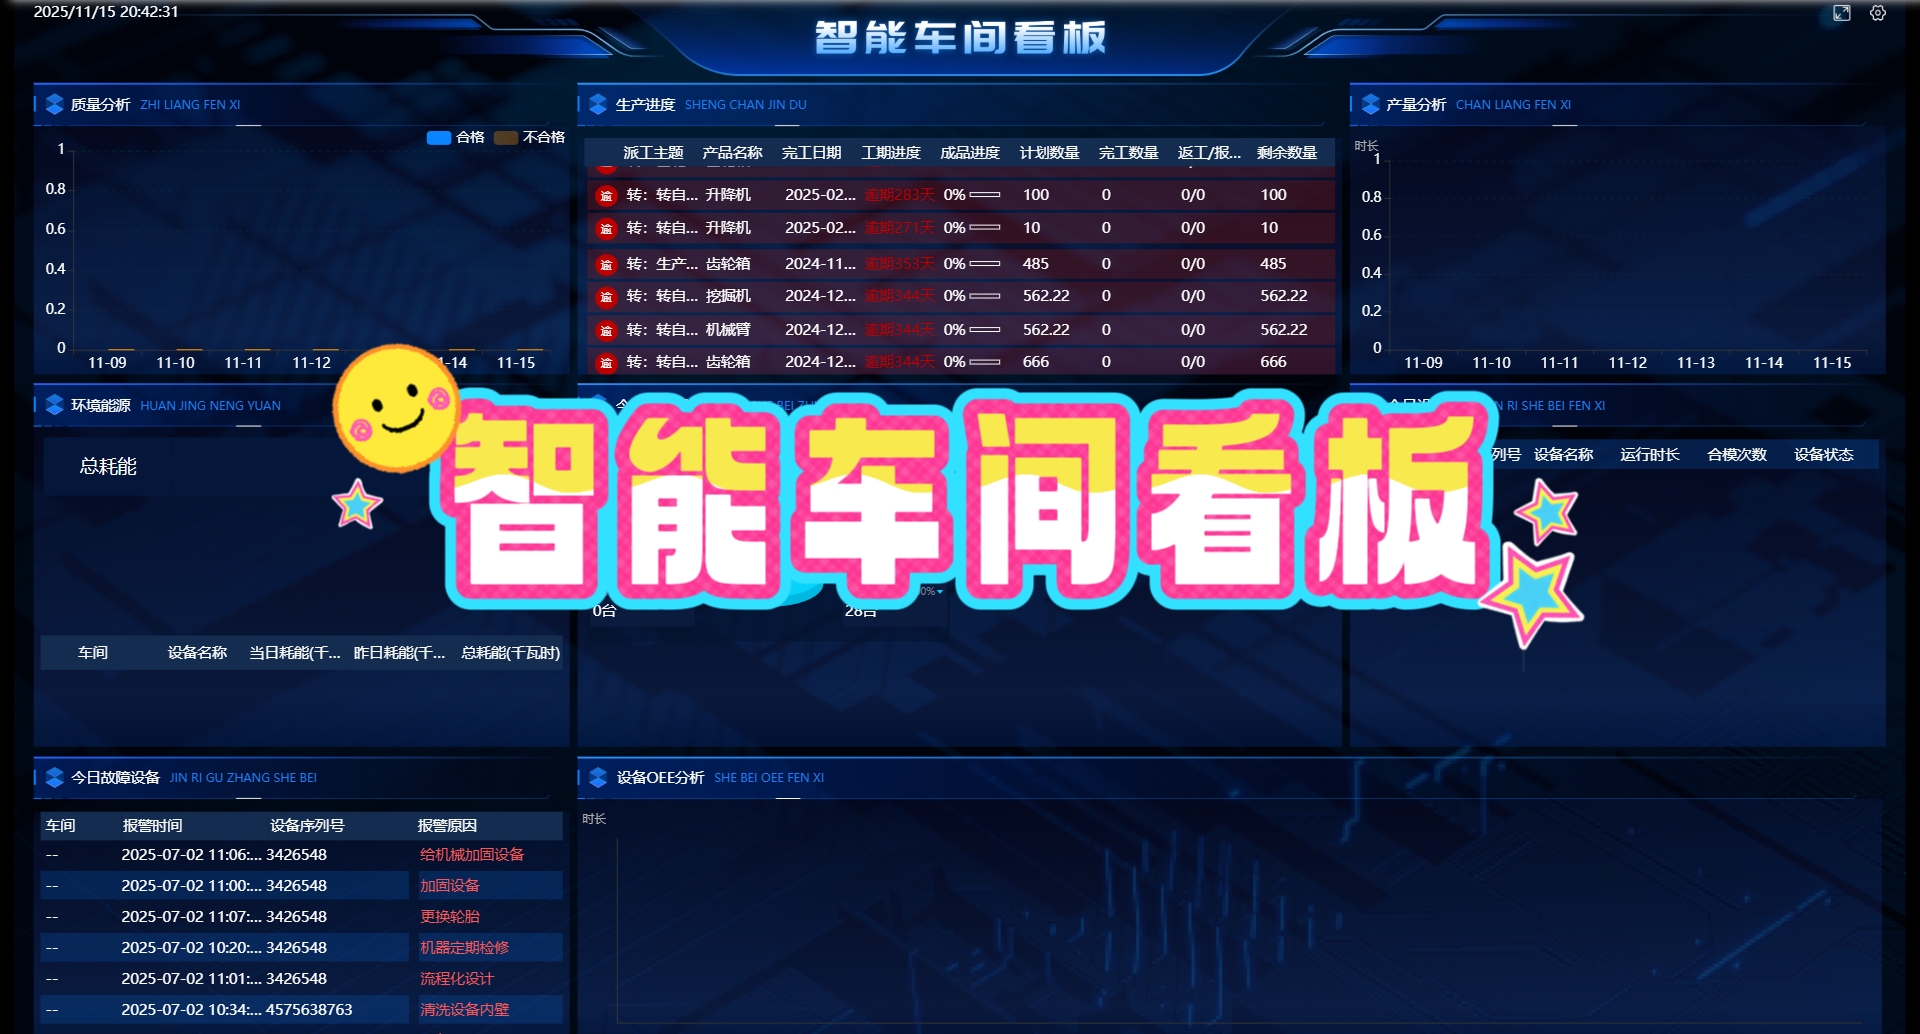
答:智邦国际汽车零部件行业一体化ERP 提供面向成本管理的多维报表与看板,包括成本中心对比、成本对象(生产订单、工单、工艺路线)成本明细、直接材料与制造费用的分解、单位成本与总成本趋势分析,以及跨时间段的对比分析。通过对比预算成本、实际成本、差异原因,帮助管理层识别异常、优化工艺与采购策略。
问:有哪些注意事项可以帮助企业在实施阶段确保成本归集的准确性?
答:智邦国际汽车零部件行业一体化ERP 强调在项目前期就梳理成本要素、成本中心、成本对象的组织结构与数据口径,建立准确的 BOM、工艺路线和工序数据,配置合适的分配规则,并进行小范围试点和数据清洗,逐步扩展到全量生产。还应确保数据源的准确性,如采购价、工时、设备利用率、耗费的直接材料等的实时采集,以及对跨区域、跨工厂的成本对象定义的一致性。