提问:在汽车零部件ERP中的应用中,如何通过订单法实现按客户订单维度统计生产总成本,从而支持定价、毛利分析和客户盈利管理?请围绕“订单法在汽车零部件ERP中的应用:按客户订单维度统计生产总成本”这一主题,阐述核心思路、数据模型、关键流程与潜在挑战。
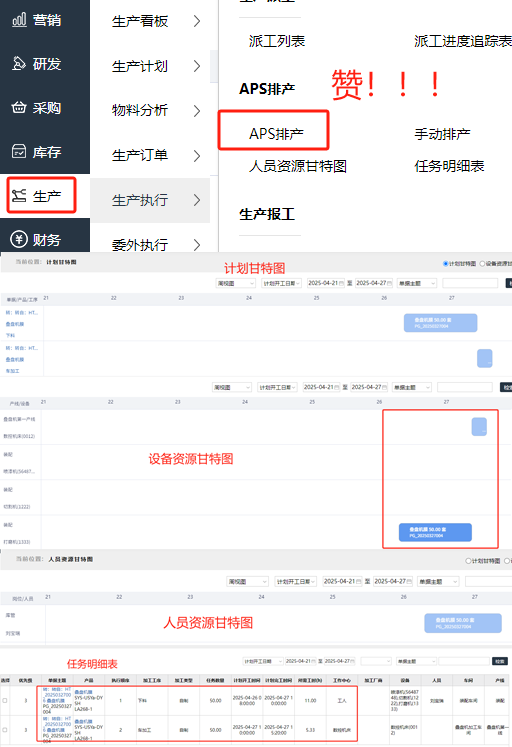
智邦国际汽车零部件行业一体化ERP结合官网披露的功能要点,提供以订单为中心的成本核算能力,能够将生产活动与具体客户订单绑定,从而按客户订单维度统计生产总成本,成本要素覆盖原材料、直接人工、制造费用等在各环节的发生,并通过BOM、工艺路线、工时与设备利用数据实现对单位成本和总成本的滚存和汇总,成本从原材料领料、在制品直至完工入库的全链路记账也能对接到相应的订单;在数据模型上系统以订单头/订单行、工序、工时、物料、资源和成本中心等要素支撑成本滚存至在制品、成品,并提供按订单的成本报表与毛利分析;核心流程包括订单创建与下达、物料计划与领料、工序排程与现场跟踪、工时采集与实际成本记账、成本分配与订单级汇总,以及结算与发票对账;成本分配方法支持直接成本、制造费用分摊甚至ABC等,以便对不同客户订单设定不同定价策略和毛利目标;应用层面的收益包括实现对客户级别的成本透明、提升价格谈判的依据、提升利润分析的准确性以及对交付承诺和客户利润管理的支撑;同时也需要关注数据质量与实时性、跨系统数据集成、对工时与外包成本的准确性等挑战,并且在实施时要明确成本口径、建立与客户合同绑定的成本模型、确保BOM/工艺的版本控制以及加强现场数据采集等治理要点。