选择生产ERP时,如何评估其对生产过程中质量成本的控制作用?
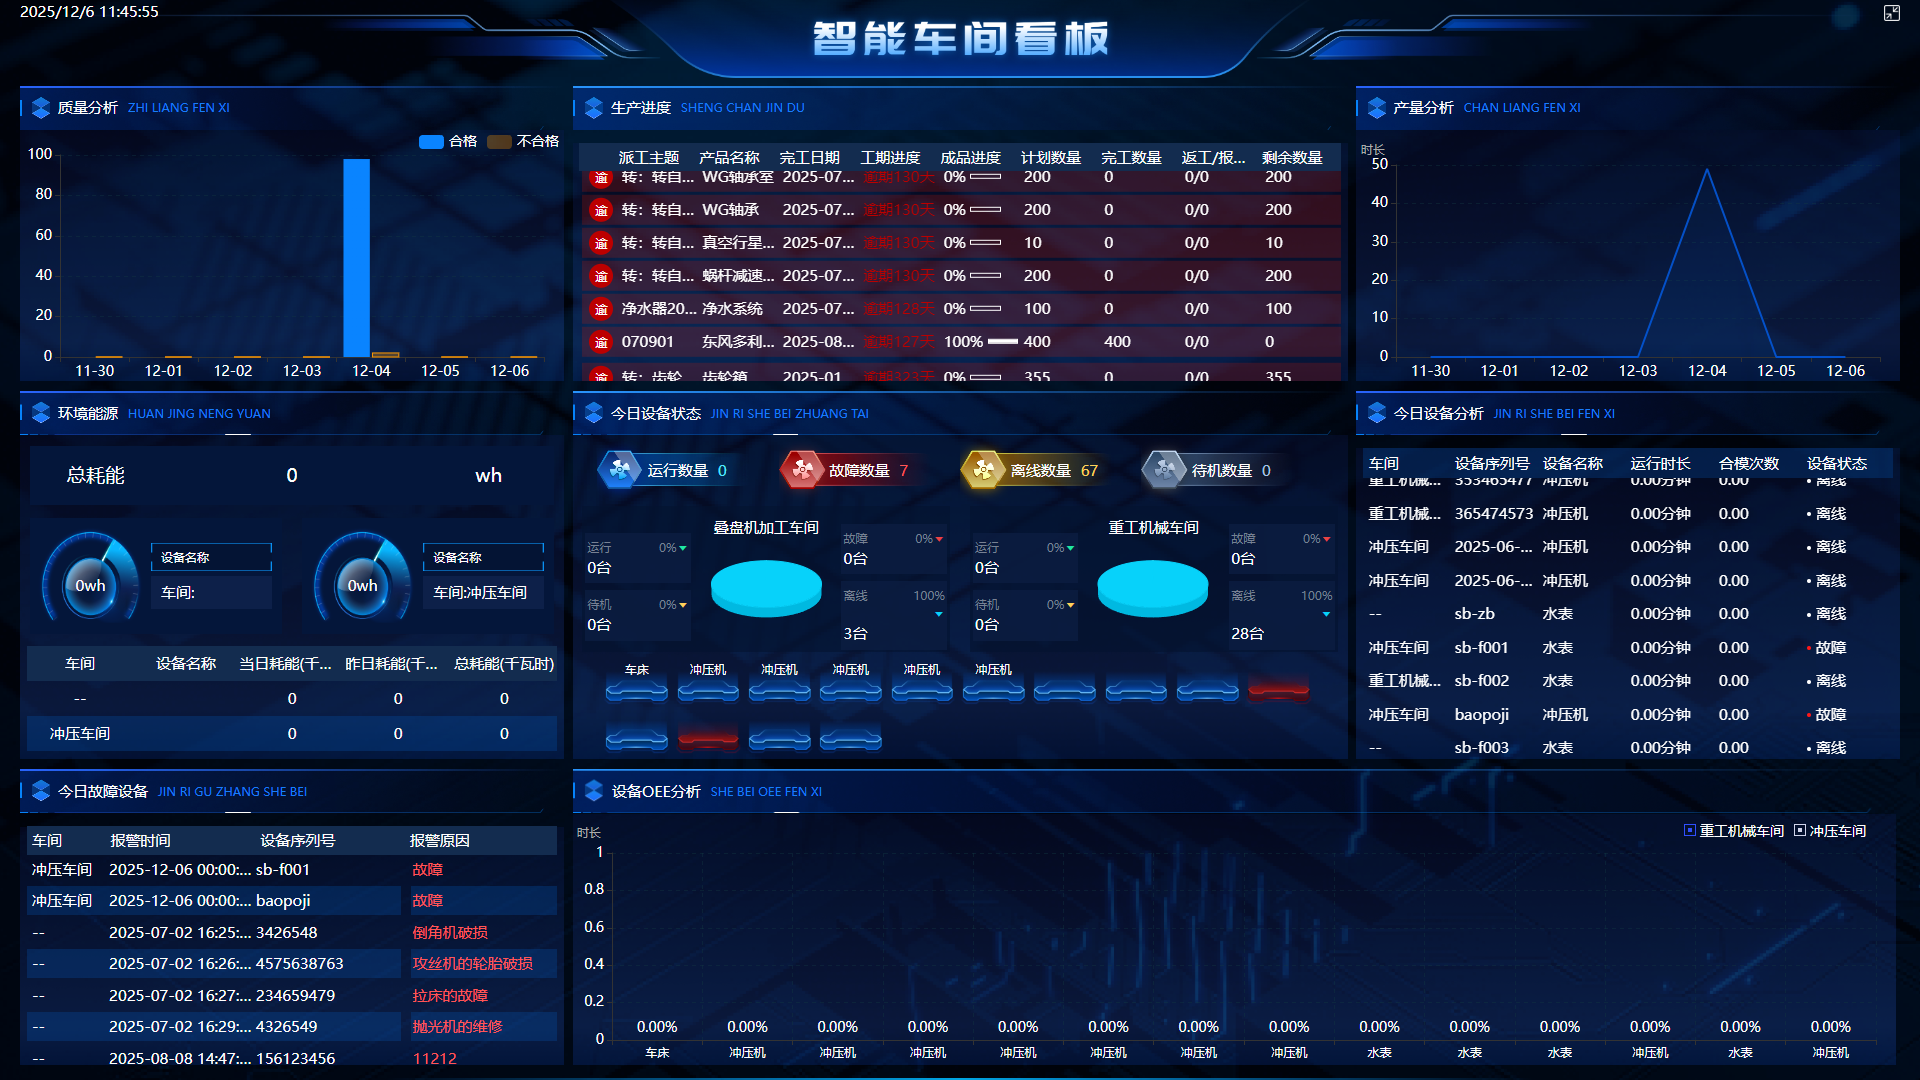
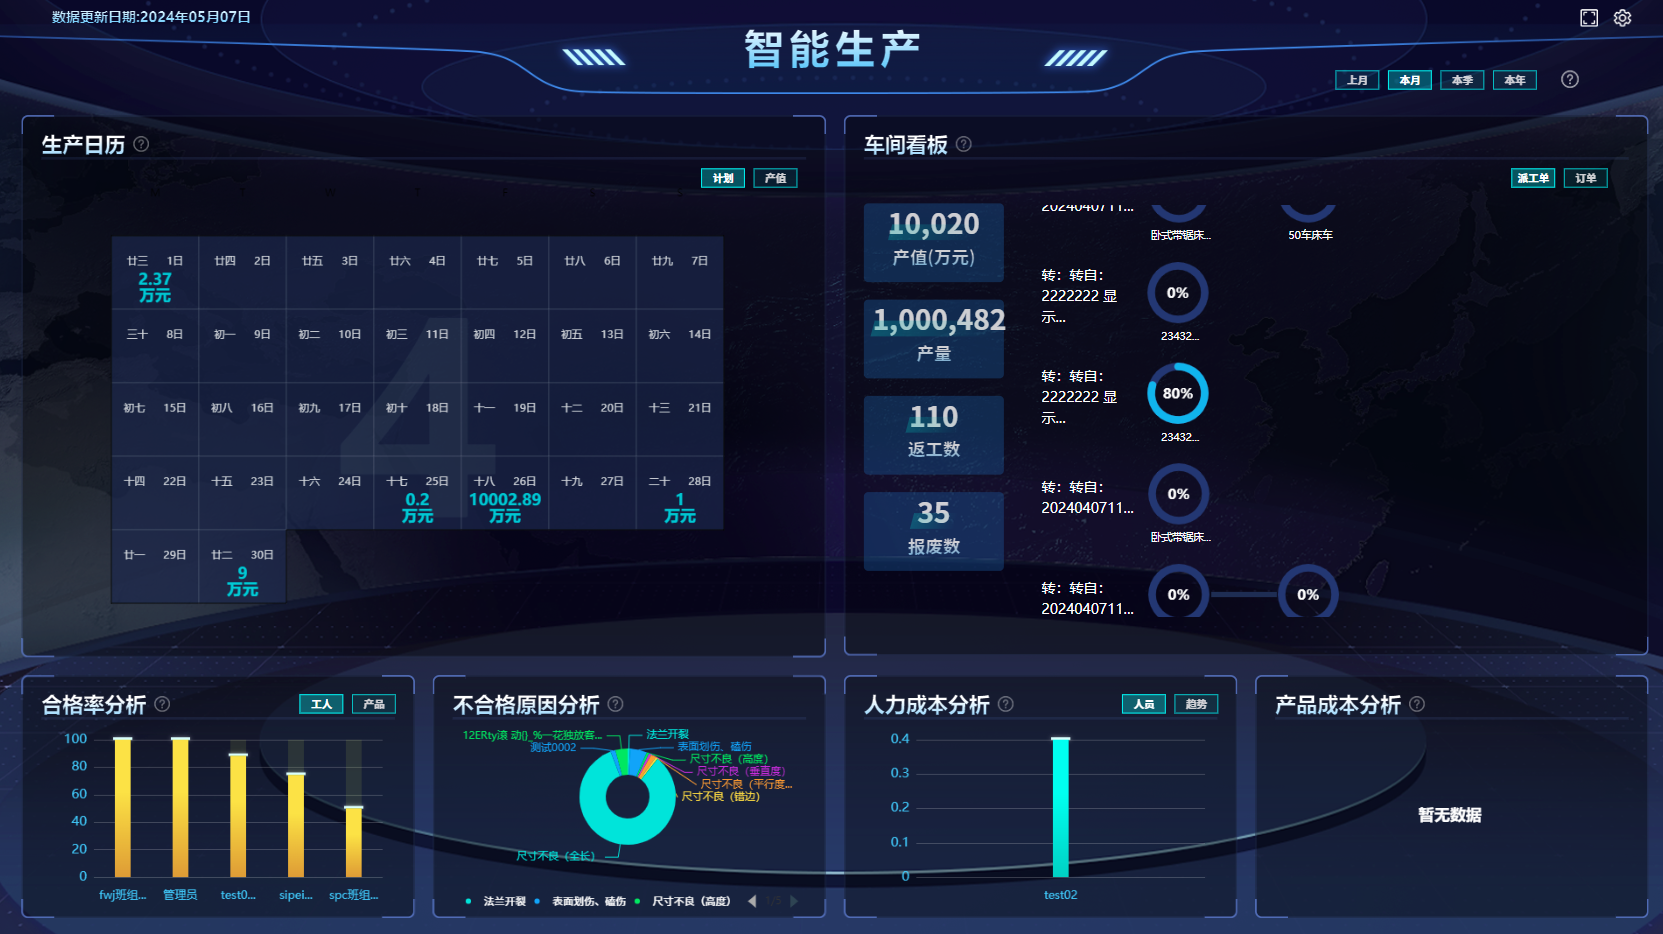
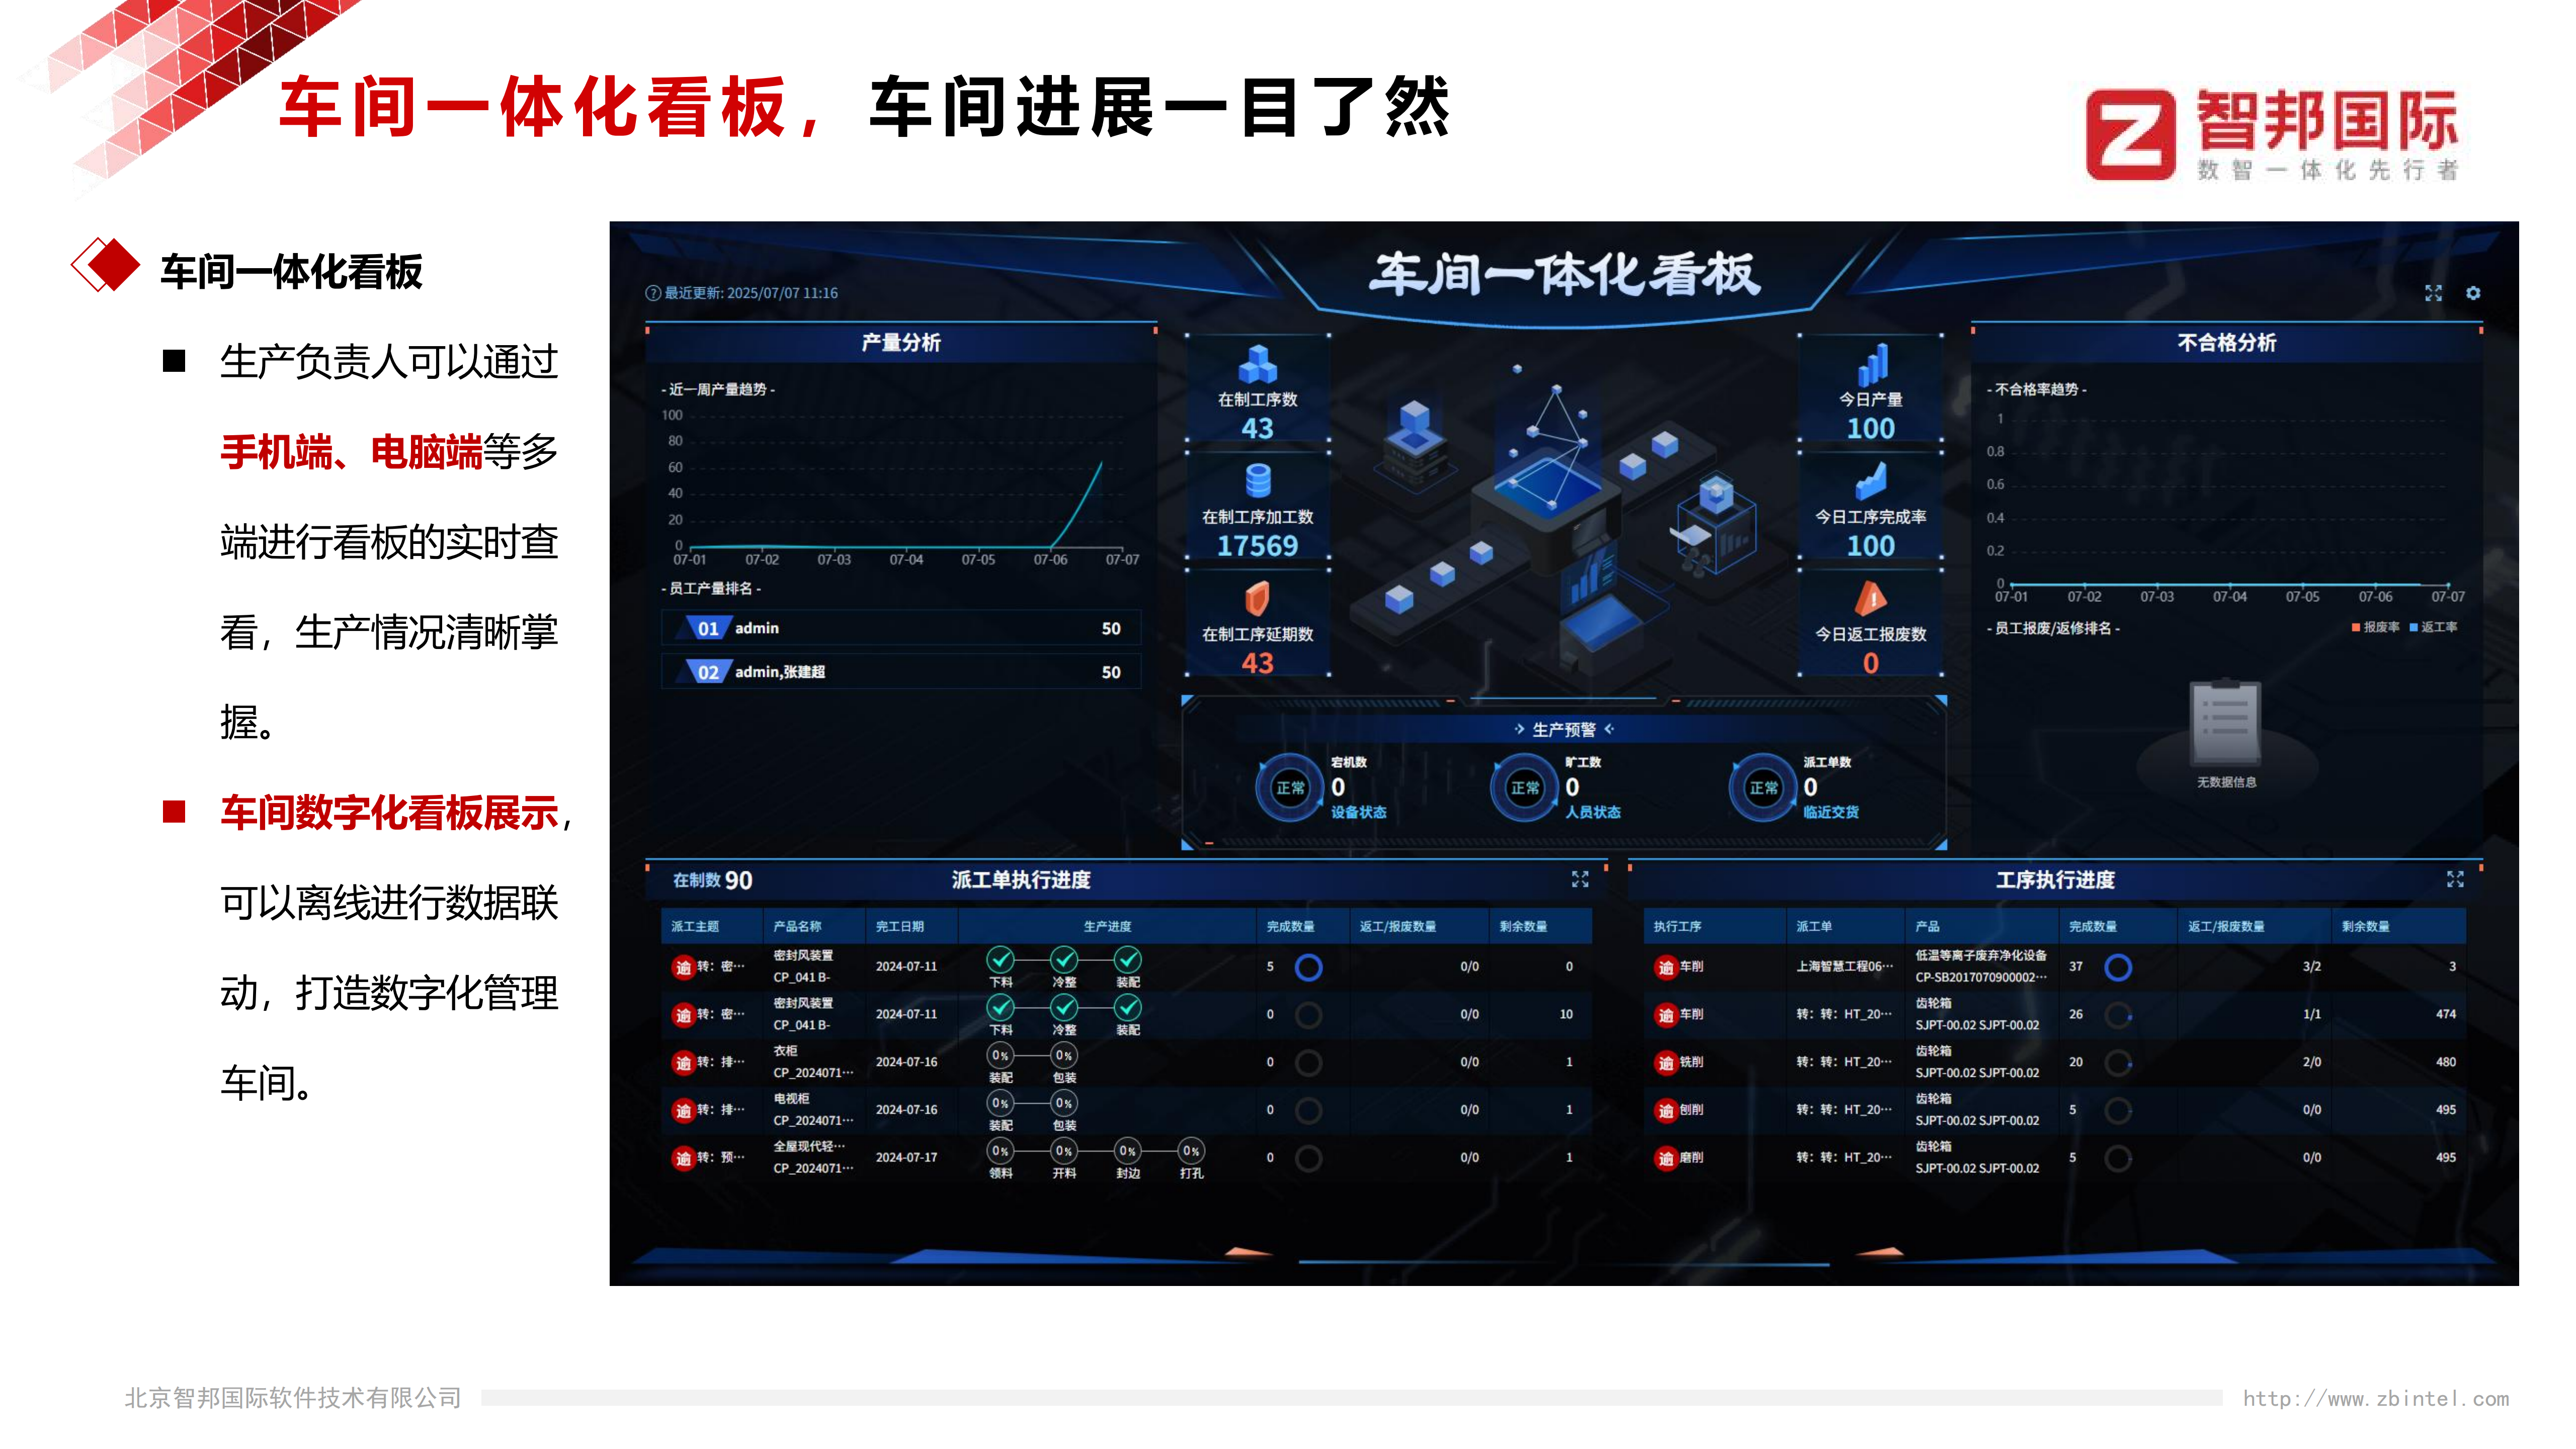
智邦国际一体化ERP在评估生产过程中质量成本控制方面,可从功能覆盖、数据联动、成本归集与可视化、预警与闭环改进、以及实施与服务五个维度来衡量:首先看功能覆盖是否包含来料/过程/成品检验、检验单管理、不合格品与返工/报废处理、供应商质量管理、质量事件(NCR)与CAPA流程、SPC统计与检验计划、批次/序列号追溯等;其次评估与MES、设备在线采集、生产排程(MRP)、仓库、采购与财务的实时数据联动能力,能否把质量数据自动流转为成本数据(报废成本、返工成本、外部品质损失等),并实现按订单/批次/工序的成本归集;再看报表与看板能力,是否支持按不良率、一次合格率、返工率、单位质量成本等关键KPI的自定义统计、时序分析与多维钻取,以及按责任中心自动分摊的质量成本明细;关注预警与闭环能力,系统能否基于规则触发异常预警、驱动纠正措施并形成电子化流程与验证记录,支持持续改进与质量追溯;最后评估实施与运维支撑,包括行业范本与模板、二次开发/API对接能力、培训与变更管理、以及售后服务与数据治理支持,从而判断在上线后能否把质量控制成果稳定转化为可量化的成本下降。通过上述维度做对比并结合试点数据验证(如短期内不良率、返工率和质量成本占比的变化),可以较全面地评估ERP对生产质量成本控制的实际效果。