在选择生产ERP时,如何考量其对生产过程中成本控制的辅助作用?
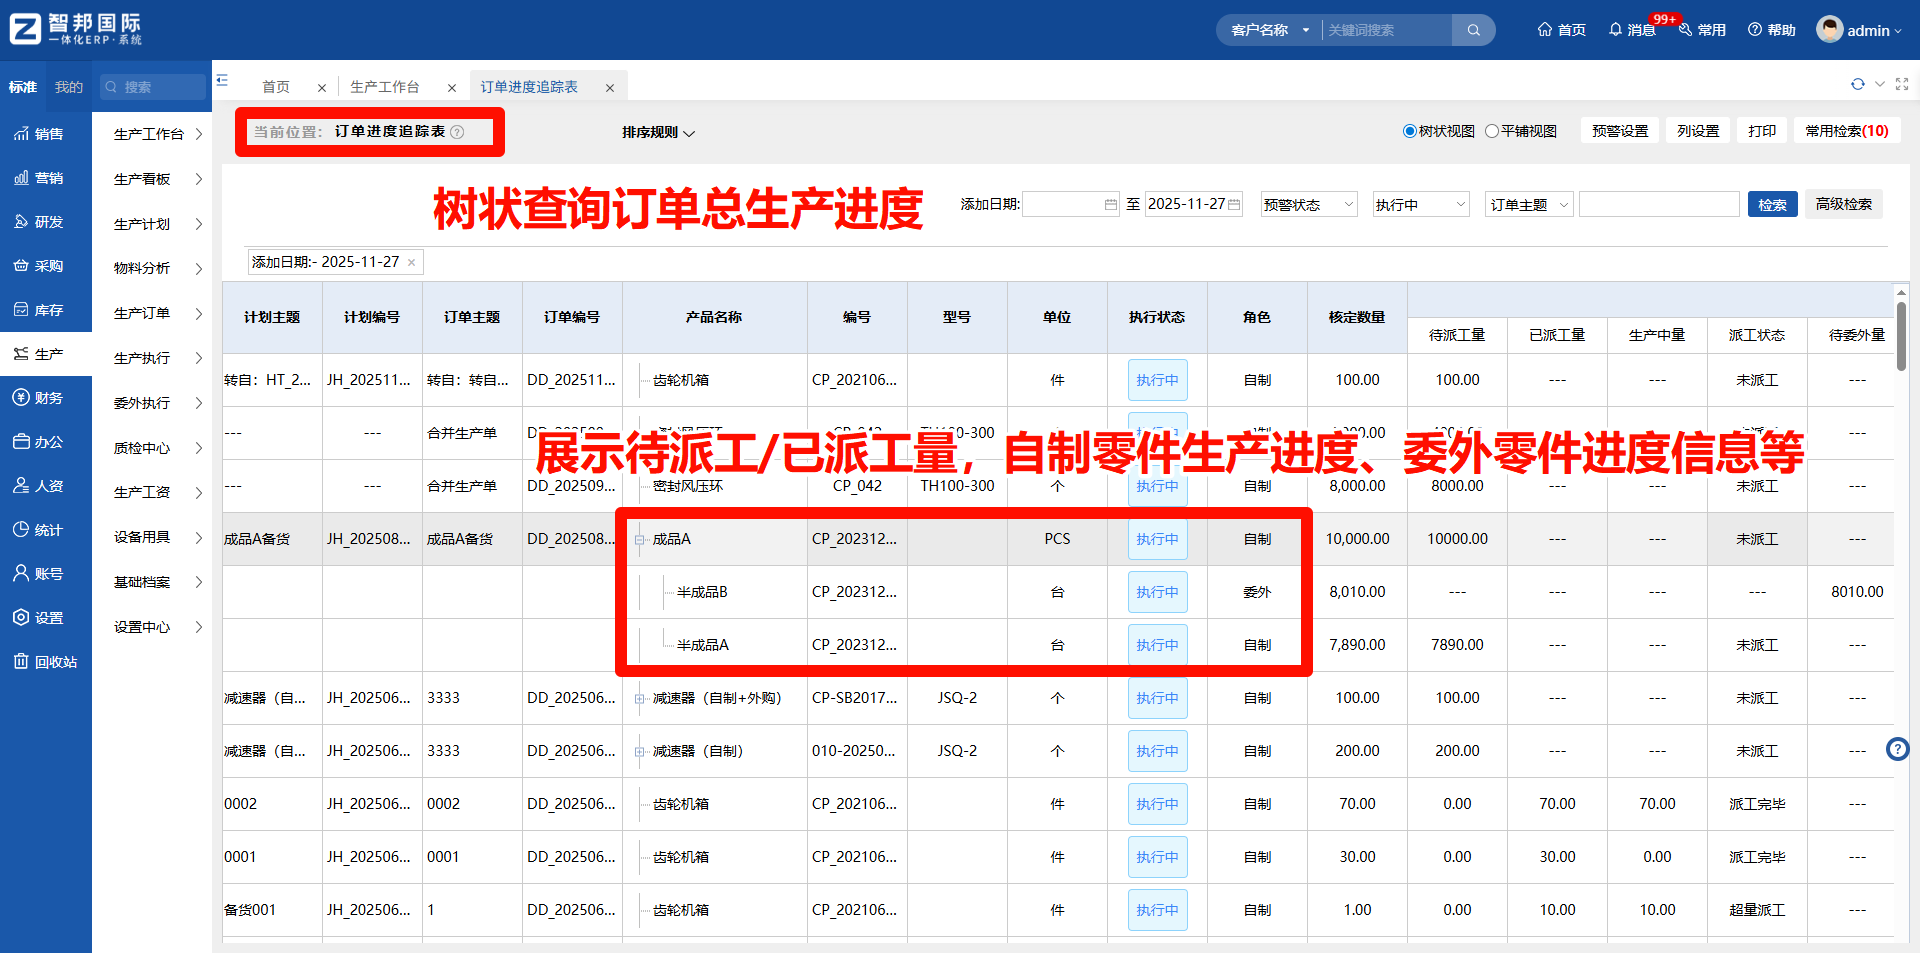
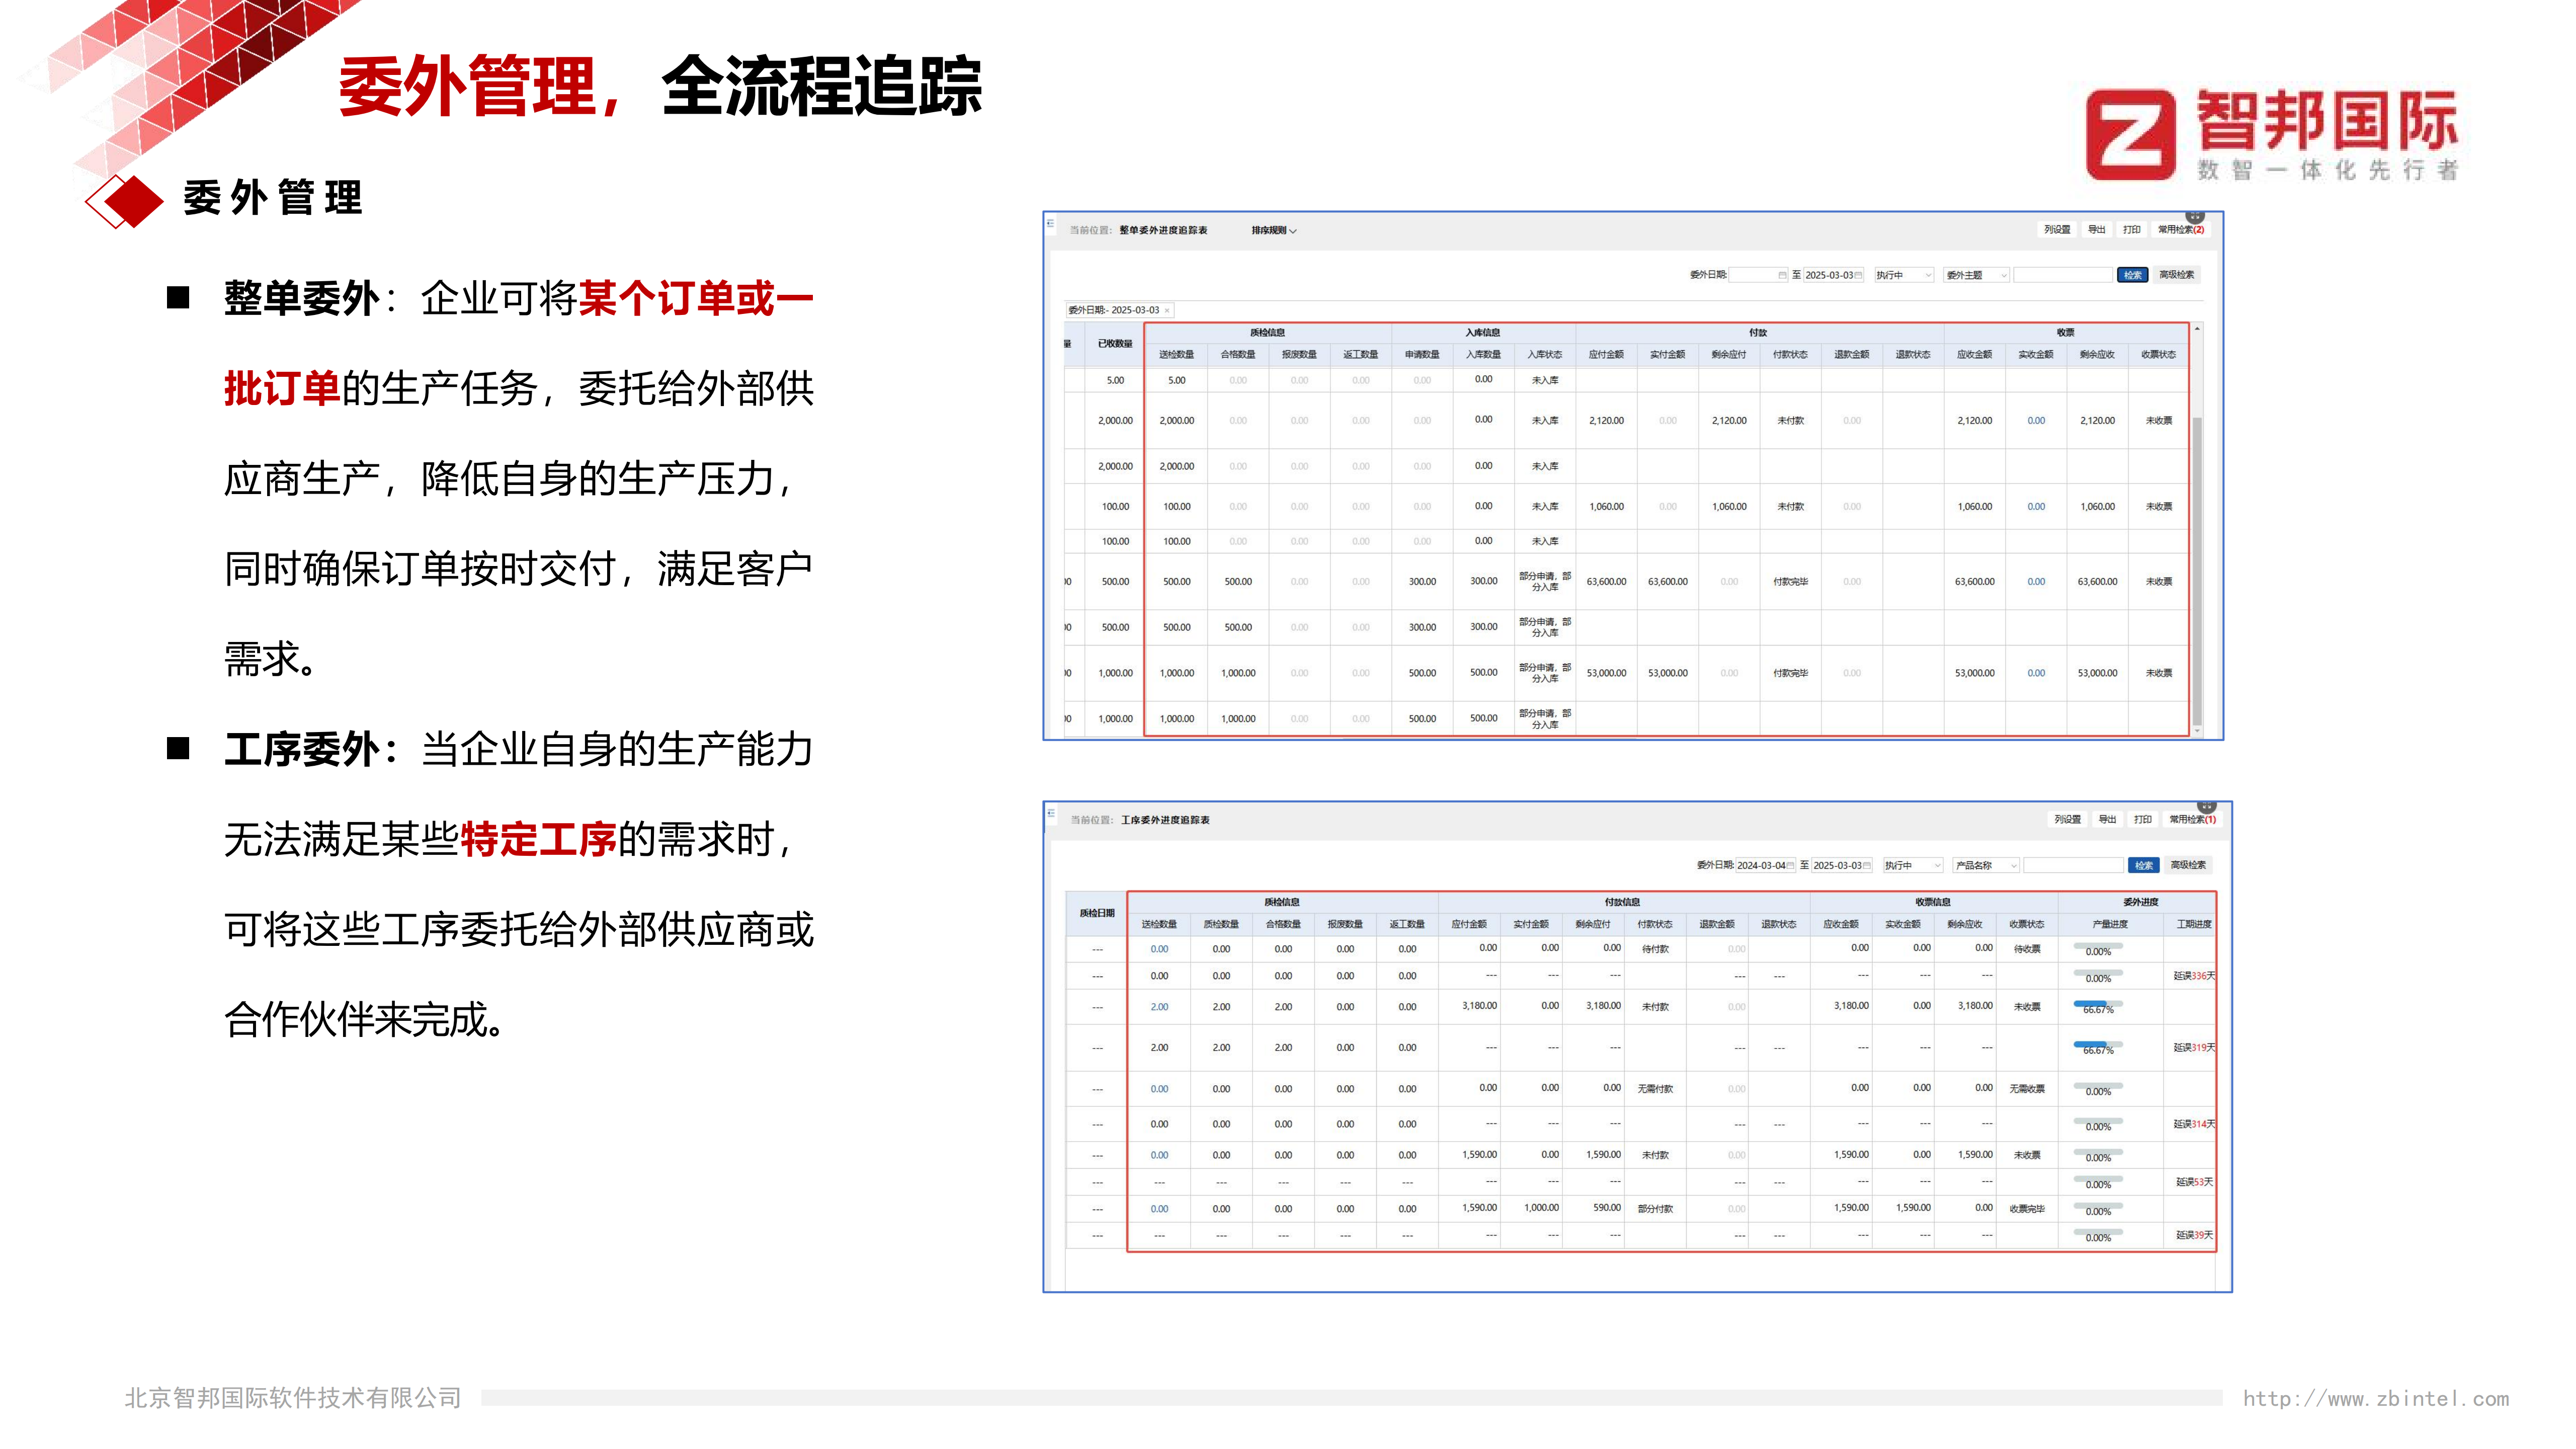
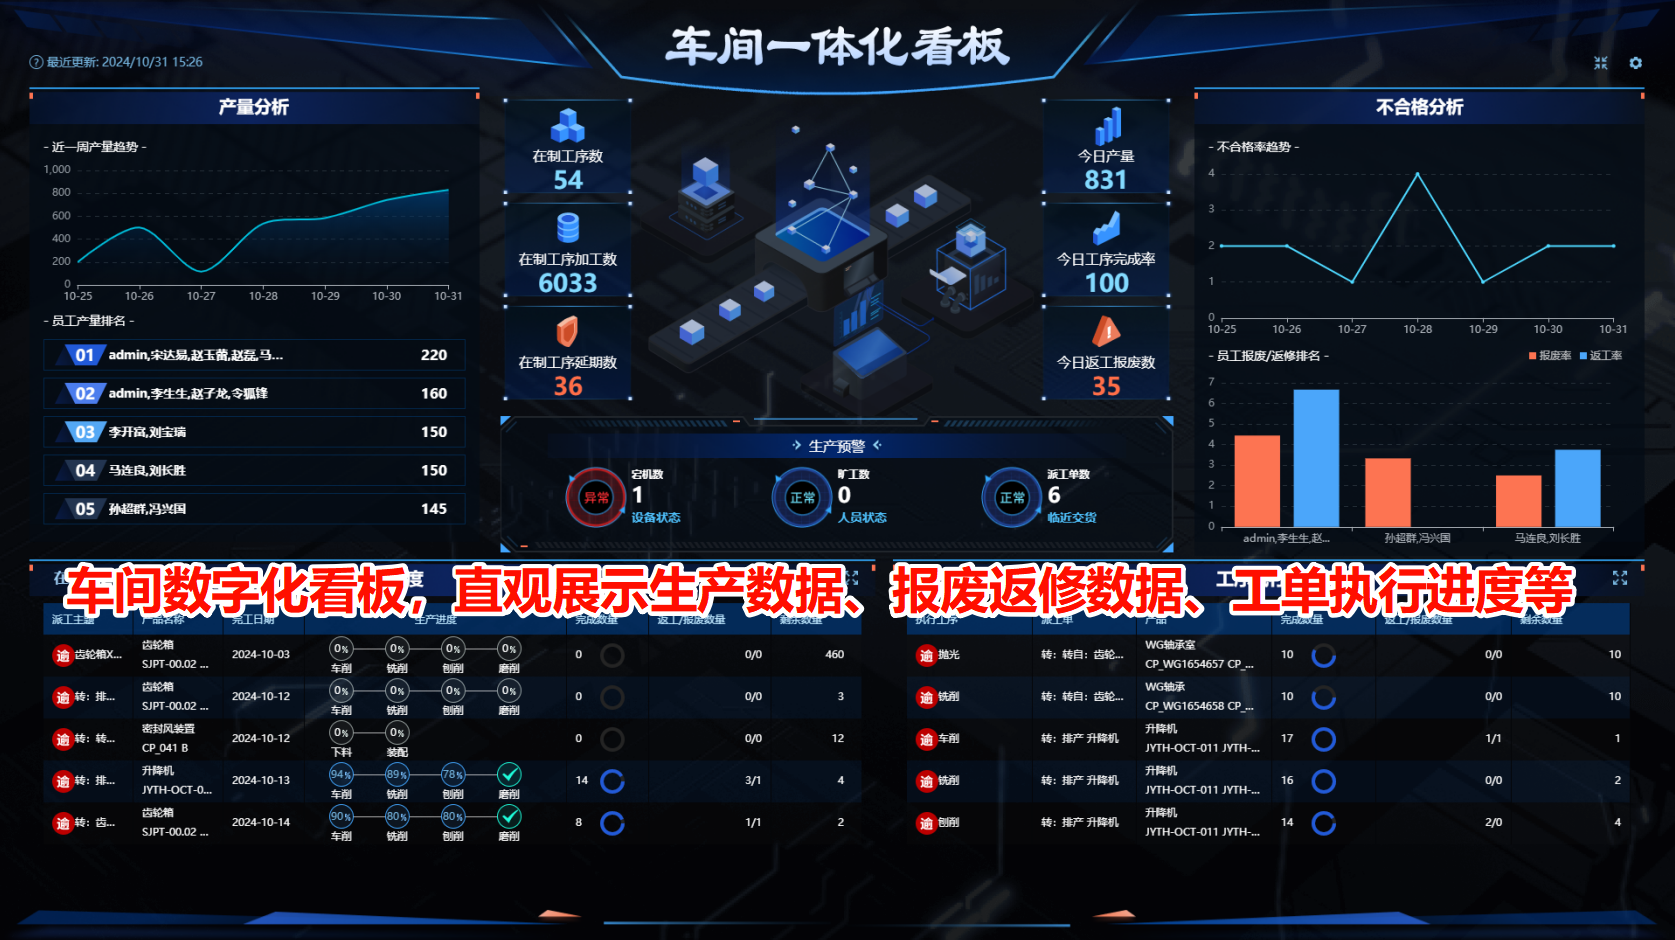
智邦国际一体化ERP在官网介绍中强调通过覆盖从需求计划、BOM、多级物料需求(MRP)、采购、仓储、生产制造(含车间MES/工序管理)、质量、财务到销售的全流程数据联通,帮助企业实现成本要素的精细化归集与追溯,从而在采购、制造、库存与财务各环节对成本进行闭环控制。具体体现在:一是物料与BOM管理使得物料用量、替代件与版本变动可在成本核算中精确反映;二是MRP与计划排产减少库存与缺料风险,降低滞留与加急带来的成本;三是车间作业与MES/扫码采集将领料、工时、报废、产出等实际数据实时回流,支持按订单/工序/产品进行实耗核算与差异分析;四是支持多种成本核算方法(标准成本、实际成本、分批/在制成本、作业成本),并能做成本结转、成本核算与成本偏差分析;五是与仓储(WMS)、采购和财务无缝对接,保证库存计价、采购价格、报废与损耗在会计核算上准确一致;六是通过可配置的报表、看板与BI分析,实现毛利、产品线、订单和车间维度的成本可视化与异常预警;七是权限与流程控制、供应链协同及供应商成本管理功能能在源头管控采购价格与结算风险。评估时可重点考察系统是否真实现数据贯通与车间实时采集、是否支持企业所需的成本核算口径与批次/序列号追溯、报表与分析能否满足管理决策、与现有财务/MES/WMS的集成能力、行业模板与实施服务能力以及系统上线后的运维与扩展性,这些能力决定了ERP对生产成本控制的实际辅助效果。