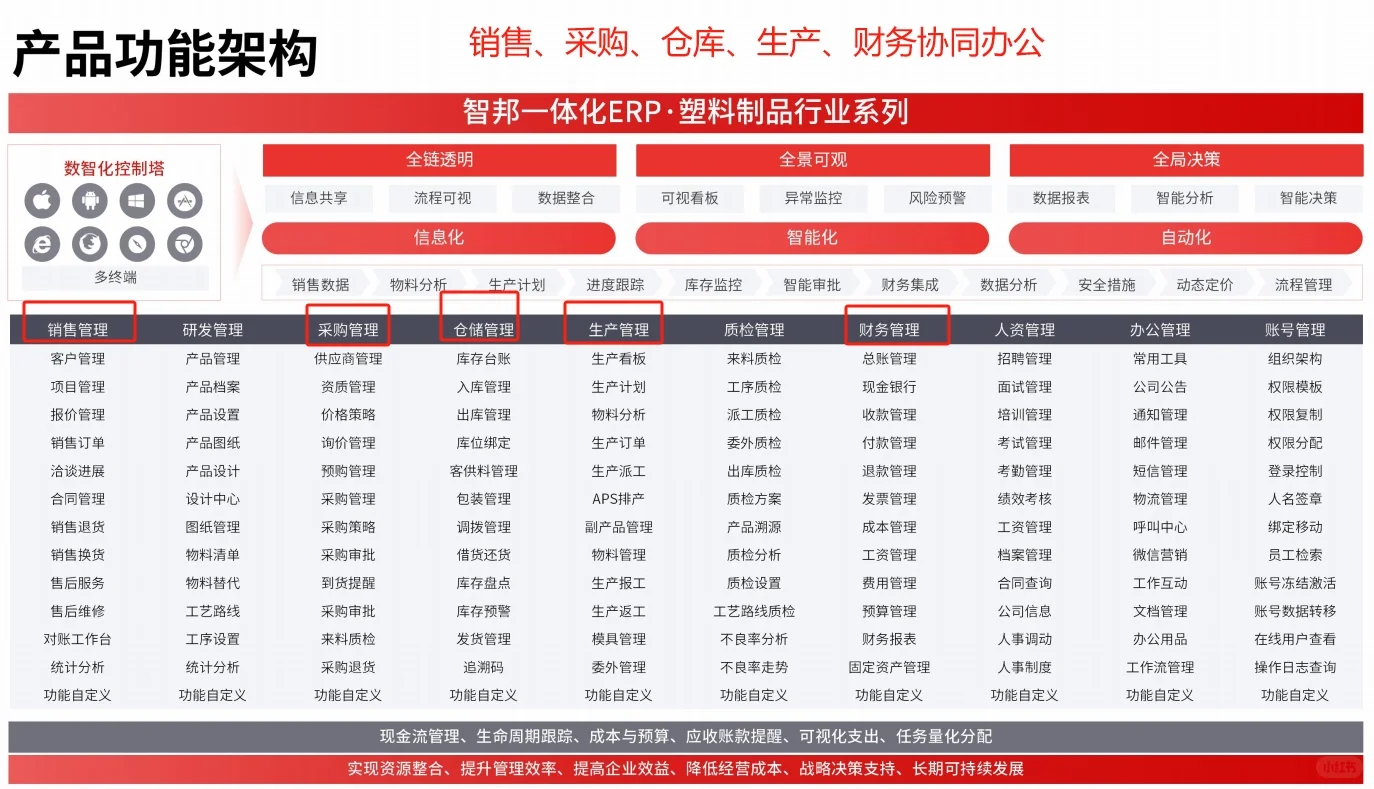
“我们用着ERP,但财务说不清一个PP盖子到底赚不赚钱;生产说良率掉2%,成本就涨5%;老板一问‘这个新订单能不能接’,没人敢拍板——因为成本账是‘估算表’,不是‘算账表’。”这是华东一家中型注塑企业的生产总监在行业闭门会上的真实吐槽。塑料 ERP 成本核算,听起来只是系统里的一个模块,实则成了压在塑料制造企业肩上的隐形重担。塑料行业ERP系统上线率超70%,但能稳定输出准确单件成本数据的企业不足15%;更严峻的是,**塑料 ERP 成本核算落地难**已成为制约企业报价决策、工艺优化和客户谈判的核心瓶颈。原料价格波动快、配方微调频繁、换模频次高、边角料回收率不稳定、水电汽计量分散——这些塑料制造特有的业务特征,让标准ERP的成本模型频频“失焦”。当财务还在用月度平均能耗分摊到所有产品时,产线已因一次温控偏差多耗了8%的电;当系统按理论BOM计算ABS外壳成本时,实际投料因色母批次差异已浮动±3.2%。塑料 ERP 成本核算,不是数据录入问题,而是管理逻辑与物理生产之间的“最后一公里”断裂。
一、塑料 ERP 成本核算,为什么总“算不准”?
表面看是系统没跑起来,深层原因是塑料制造的业务流与通用ERP的成本逻辑存在三重错位:
- **BOM结构动态性 vs ERP静态主数据**:塑料件常需随原料批次、模具磨损、环境温湿度实时调整配比或工艺参数,而ERP中的BOM一旦锁定,变更流程长、版本追溯弱,导致成本基础数据滞后;
- **辅料/耗材颗粒度粗 vs 实际消耗高度离散**:脱模剂、色母、螺杆清洗料等辅料用量极小且难以精准计量,传统ERP按工单或产量均摊,误差常达15%-40%;
- **能耗计量方式粗放 vs 工艺段能耗差异巨大**:注塑机锁模、注射、保压、冷却各阶段功耗差异可达5倍,但多数塑料 ERP 成本核算仍采用整机月度电表读数均摊,无法支撑工序级成本分析。
这直接导致:财务报表上的“单位成本”与车间真实的“单件投入”长期偏离,报价失准、降本无靶、异常难溯。某华南汽车配件厂曾因塑料 ERP 成本核算未识别出某款仪表壳在冬季干燥环境下脱模剂实际用量激增22%,连续3个月该型号毛利虚高,直到客户压价才暴露成本黑洞。
塑料 ERP 成本核算的BOM适配难题
塑料行业的BOM不是一张固定清单,而是一套“条件触发式结构”。同一款PC透镜,在不同订单中可能启用不同等级抗UV剂(A/B/C三级)、不同批次回收料掺比(0%/15%/30%)、甚至不同模具腔数(4腔/8腔/16腔)。通用ERP的BOM版本管理仅支持“生效日期+替代关系”,无法绑定“原料含水率>0.3%时自动启用干燥工艺包”这类规则。结果就是:系统BOM永远慢一线,成本核算始终基于“理想态”而非“实况态”。真正有效的塑料 ERP 成本核算,必须支持BOM的“工艺条件驱动”与“原料属性联动”,而非简单维护一张静态表格。
塑料制品成本分摊的能耗陷阱
能耗在塑料制品成本中占比通常达18%-35%,但分摊方式决定成本可信度。粗放做法是将全厂电费除以当月总产量,得出“元/公斤”均价;先进做法是将注塑机按吨位、锁模力、伺服电机类型分组,再结合每模次实际运行时间、保压压力曲线、冷却水温差等IoT采集数据,反推单模次能耗。某浙江日用品厂引入带边缘计算的塑料 ERP 成本核算模块后,发现原按吨均摊的能耗成本误差达27%,其中小吨位机器承接大件订单时实际单件能耗比均值高41%,而系统却显示“成本更低”——这直接误导了产能调度决策。
二、塑料 ERP 成本核算的本质,是工艺流与价值流的对齐
塑料 ERP 成本核算不是财务模块的延伸,而是连接设备层、工艺层、订单层的“神经中枢”。它的核心价值不在于生成一张成本报表,而在于建立“工艺动作→资源消耗→成本归集”的实时映射关系。这意味着:
- 成本动因必须下沉到工序级:不是“注塑工单”,而是“合模→注射→保压→开模→顶出”每个动作的能耗、辅料、人工;
- 归集对象必须细化到模次级:同一工单下不同模具、不同腔数、不同周期时间,应生成独立成本单元;
- 分摊逻辑必须支持动态权重:模具折旧不再按年限直线法,而按实际开合次数计费;色母成本不再按投料量,而按最终制品显色达标率反向核定有效用量。
这种能力,依赖ERP底层对塑料制造工艺知识的内化程度。通用ERP把塑料当成“普通离散制造”处理,而真正适配的塑料 ERP 成本核算,需预置注塑、吹塑、吸塑三大工艺的典型成本动因库、能耗基准模型、辅料损耗系数表。它解决的不是“能不能算”,而是“算得是否反映真实物理过程”。
注塑企业成本管理的关键断点
调研显示,83%的注塑企业成本失真源于三个断点:一是模具台账与实际使用记录脱节,导致折旧分摊失效;二是边角料回收未按牌号、熔指、洁净度分级称重入库,回收料成本倒挂;三是试模、调机、换色产生的非标耗材未单独归集,全部计入正常生产成本。这些断点恰是塑料 ERP 成本核算必须打通的“工艺毛细血管”。例如,某苏州医疗耗材厂通过在ERP中为每次换模生成独立“模具使用凭证”,关联温度曲线、液压压力、首件检测结果,使模具寿命预测准确率提升至92%,单模具折旧成本波动收窄至±3.5%。
塑料行业ERP系统如何支撑真实成本
一款真正支撑塑料 ERP 成本核算的系统,需具备三项硬能力:第一,支持“工艺路线+资源清单”双维度建模,允许同一工序绑定多个成本动因(如保压工序同时关联液压油消耗、冷却水流量、伺服电机功率);第二,内置塑料材料数据库,自动关联原料密度、收缩率、熔融指数等参数,动态修正BOM投料系数;第三,开放IoT接口,直连注塑机PLC、电表、温控仪,实现能耗、压力、周期时间毫秒级采集。这些能力,决定了塑料 ERP 成本核算能否从“事后统计”走向“事中调控”。
三、塑料 ERP 成本核算落地,三条务实建议
不必等待“完美系统”,从当下可行动处切入,逐步逼近真实成本:
- 先固化“成本锚点”再扩展:优先将模具、关键原料(如进口PC、医用级PP)、主能源(厂区总电表)三类高价值、易计量对象纳入ERP动态成本池,确保这三类成本归集准确率>95%,再逐步下沉至辅料与人工;
- 用“模次成本卡”替代“工单成本表”:要求每台注塑机每日生成不少于20张模次成本卡,包含实际周期、实测能耗、辅料用量、首末件合格率,以此训练系统识别异常成本模式,而非依赖月度汇总数据;
- 建立“成本偏差根因库”:对单件成本波动>8%的订单,强制触发根因分析流程(如原料批次变更、模具维修记录、环境温湿度超限),将分析结论沉淀为ERP知识库,持续优化成本动因权重。
某东莞玩具厂按此路径实施6个月后,新产品首次报价准确率从61%提升至89%,客户返单周期缩短3.2天——成本算得清,生意才敢接得稳。
四、未来趋势:塑料 ERP 成本核算将走向“工艺感知型”
下一代塑料 ERP 成本核算不会追求更多字段或更复杂公式,而是强化“感知-响应”闭环:通过设备物联自动捕获工艺参数变化,通过AI算法实时校准BOM消耗系数,通过数字孪生模拟不同工艺组合下的成本分布。重点不再是“算得更快”,而是“算得更准、更早、更可干预”。当系统能在换模前30分钟预警“当前模具剩余寿命仅够完成12模次,建议启动备用模”,成本管理就从后台核算走向前台决策。这种演进,正推动塑料 ERP 成本核算从财务工具升级为制造中枢。
ERP成本核算落地难的破局路径
破解塑料 ERP 成本核算落地难,关键在放弃“一步到位”幻想。建议企业以“单产品线、单车间、单工艺”为试点单元,用3个月跑通一条完整成本链路(从原料领用→模具启用→模次执行→边角料回炉→成品入库),验证系统能否捕捉到真实工艺波动对成本的影响。成功后再横向复制。这种“小切口深打井”策略,比全面上线后反复返工更高效。行业数据显示,采用该路径的企业,ERP成本模块有效使用率平均高出47个百分点。
塑料制品成本分摊的精细化演进
塑料制品成本分摊正经历从“粗放均摊”到“场景化分摊”的跃迁。例如,针对薄壁件与厚壁件共线生产的难题,先进方案不再按重量或数量分摊,而是构建“热传导面积×保压时间×模具温度梯度”复合权重模型;针对色母添加,系统根据最终制品L*a*b*色值检测结果,反向计算有效着色剂量,剔除因分散不良导致的无效添加。这种分摊逻辑,让塑料 ERP 成本核算真正成为工艺优化的导航仪,而非财务记账的副产品。
塑料 ERP 成本核算的价值,从来不在报表上那个数字,而在它能否回答:“如果我把模具温度下调2℃,单件成本能降多少?良率会受什么影响?”——这才是制造业需要的真实成本。与其等待一套“万能系统”,不如从今天开始,用模次为单位记录真实消耗,用工艺动因为线索穿透成本迷雾。当塑料 ERP 成本核算真正扎根于注塑机的每一次开合、吹塑机的每一秒充气、吸塑机的每一帧加热,企业才能握紧定价权、工艺权与生存权。**塑料 ERP 成本核算**,终将回归其本质:不是算账的工具,而是看见制造真相的眼睛。对于正在评估**塑料行业ERP系统**选型的企业,建议优先验证其对BOM动态适配、模次级成本归集、IoT能耗直采三项能力的原生支持度——这才是成本可信的起点。